
Na terça-feira, as ações da São Martinho (SMTO3), uma das maiores produtoras de açúcar e etanol do Brasil, caíram 11,6% na Bolsa. O motivo? Chuva. Muita chuva.
Pode parecer estranho que uma empresa que depende da agricultura seja tão prejudicada justamente pela água. Afinal, a chuva não deveria ser boa para a cana-de-açúcar? A resposta é: depende de quando ela cai.
O que aconteceu com a São Martinho nos últimos meses é um excelente exemplo de como funciona a economia do setor sucroenergético e de como uma variável aparentemente simples, como o clima, pode provocar uma reação em cadeia que afeta a produção, os custos, a rentabilidade e a geração de caixa de uma companhia.
Para entender o tamanho do problema, precisamos começar pelo básico.
Uma usina não ganha dinheiro simplesmente porque colhe muita cana. O que realmente importa é quanto açúcar ela consegue extrair dessa matéria-prima e a que custo.
No setor, uma das métricas mais importantes é o ATR, sigla para Açúcares Totais Recuperáveis. Em termos simples, ele mede a quantidade de açúcar que pode ser recuperada de cada tonelada de cana e transformada em açúcar comercial ou etanol.
Imagine duas usinas que processam um milhão de toneladas de cana. A primeira consegue extrair 140 quilos de ATR por tonelada, enquanto a segunda extrai apenas 120 quilos. Embora ambas tenham processado a mesma quantidade de matéria-prima, a primeira terá aproximadamente 17% mais açúcar recuperável para transformar em produtos.
É justamente aqui que começa o problema da São Martinho.
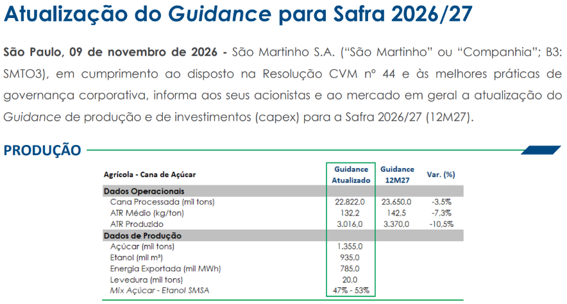
Na segunda-feira juntamente com a divulgação dos resultados trimestrais, a companhia revisou suas projeções para a safra 2026/27. A expectativa de moagem caiu de 23,6 milhões para 22,8 milhões de toneladas de cana, uma redução de apenas 3,5%. Entretanto, a concentração esperada de ATR caiu de 142,5 para 132,2 quilos por tonelada, uma queda de 7,3%.
Combinados, esses dois efeitos provocaram uma redução de 10,5% na produção esperada de ATR, de 3,37 milhões para aproximadamente 3,02 milhões de toneladas.
O culpado foi o excesso de chuvas associado ao El Niño, especialmente nas operações de São Paulo. As chuvas não apenas prejudicaram a concentração de açúcar na cana, como também dificultaram a colheita e provocaram sucessivas interrupções na moagem.
E aqui aparece outro problema: uma usina possui uma estrutura de custos elevada, com máquinas, funcionários, equipamentos e logística que precisam ser pagos independentemente da quantidade produzida. Quando a produção cai, esses custos passam a ser divididos por uma quantidade menor de produto, elevando o custo unitário.
O resultado foi um trimestre difícil: embora a receita tenha crescido aproximadamente 8%, para R$ 1,9 bilhão, o EBITDA ajustado caiu cerca de 7%, para R$ 761 milhões, e o lucro líquido recuou 71%, para R$ 51 milhões.
Segundo a administração, a combinação de menor produção e interrupções operacionais deve provocar um aumento de aproximadamente 5% a 6% nos custos unitários, desconsiderando o efeito do Consecana, sistema de referência utilizado na remuneração da cana de fornecedores.
Ou seja, a São Martinho produzirá menos açúcar recuperável e gastará proporcionalmente mais para fazê-lo. Tudo isso em uma safra que já vinha sendo marcada por preços e margens pressionados.
Outro fato interessante a ser abordado nos resultados é a tal “cana bisada”.
Quando uma usina não consegue colher toda a cana disponível, parte dela pode acabar ficando no campo para ser colhida na safra seguinte. É o que o setor chama de cana bisada.
A São Martinho estima deixar aproximadamente 1,5 milhão de toneladas de cana para a próxima safra. À primeira vista, isso poderia parecer positivo: afinal, a companhia não teria mais matéria-prima para processar no ano seguinte?
Não necessariamente.
Se um canavial produz 70 toneladas por hectare em um ano, deixá-lo crescer por dois anos não significa que ele produzirá 140 toneladas. Boa parte do crescimento já aconteceu no primeiro ano. Além disso, a cana bisada tende a apresentar mais toneladas por hectare, mas menor concentração de ATR.
Portanto, existe um custo de oportunidade em deixar a cana no campo, além do risco de comprometer o planejamento agrícola dos anos seguintes.
Na teleconferência, entretanto, a São Martinho explicou que procurou concentrar a bisagem em áreas que já seriam reformadas, reduzindo parte desses impactos. A companhia também espera ter disponibilidade próxima de 25 milhões de toneladas de cana na próxima safra, caso as condições climáticas se normalizem.
Mas existe ainda um terceiro problema: a comercialização do etanol.
A produção de cana é concentrada em determinados meses, mas o consumo de etanol acontece durante o ano inteiro. Por isso, as usinas costumam carregar estoques para vender durante a entressafra, período em que a oferta pode ficar mais apertada e os preços do etanol, mais elevados.
Só que carregar estoques exige dinheiro. E, em um cenário de margens pressionadas e juros elevados, algumas usinas acabam antecipando vendas para preservar o caixa.
A São Martinho reconheceu que acelerou suas vendas de etanol para reduzir riscos. Segundo a administração, aproximadamente 60% do etanol de cana já havia sido comercializado. Isso significa que, mesmo com a recuperação recente dos preços, a companhia terá menos produto disponível para aproveitar essa valorização.
É essa combinação que ajuda a explicar a reação negativa do mercado: menos produção, custos maiores e menor capacidade de capturar preços melhores na entressafra.
E o que esperar daqui para frente?
Se as condições climáticas melhorarem, a companhia poderá recuperar a produtividade, processar mais cana e diluir melhor seus custos. Por outro lado, uma safra mais produtiva em todo o Centro-Sul também pode aumentar a oferta brasileira de açúcar e pressionar os preços internacionais.
É justamente essa complexidade que torna o setor tão interessante e difícil de estudar.