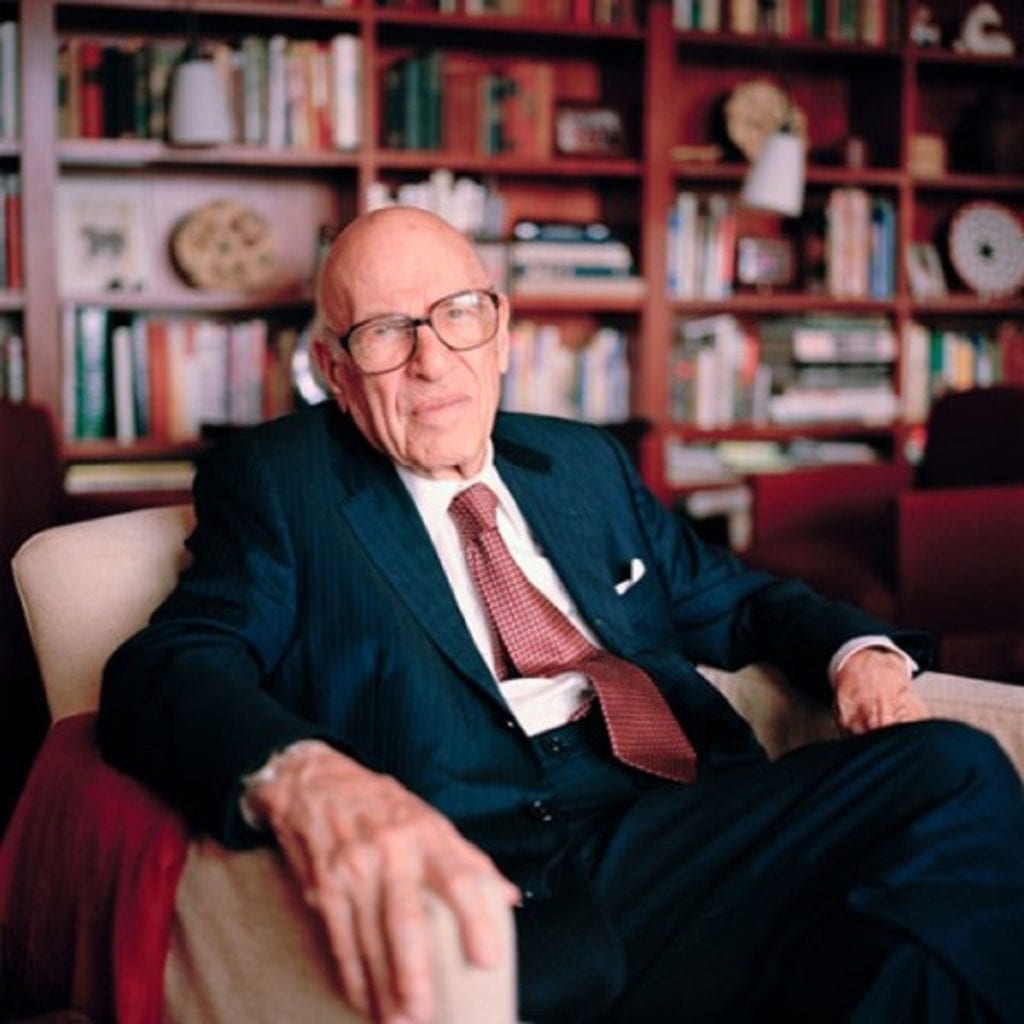
Sempre que pensamos nos maiores investidores da história, lembramos de figuras como Warren Buffett, Charlie Munger, George Soros ou Peter Lynch. Pouca gente, porém, coloca Walter Schloss nessa lista. É curioso, porque poucos conseguiram entregar um histórico tão consistente por tanto tempo. Durante quase cinco décadas, Schloss obteve retornos próximos de 16% ao ano, superando o mercado americano sem alavancagem, sem derivativos, sem visitar empresas e praticamente sem conversar com executivos. Sua principal ferramenta era uma calculadora, os balanços financeiros e uma disciplina quase inabalável.
Recentemente, por recomendação de um membro do M3 Club (que inclusive vai fechar para novos membros) li uma entrevista que ele concedeu à Barron’s em 1985 e o que mais me impressionou não foi sua metodologia, mas sua postura diante do mercado. Em um momento, o entrevistador pergunta como ele decide o momento certo para comprar uma ação. A resposta é quase decepcionante: “Não sou muito bom com timing”. Em outro trecho, perguntam quando vender. Novamente, nenhuma fórmula sofisticada. Ele admite que vender talvez seja a parte mais difícil do processo e que frequentemente erra. Há ainda uma pergunta sobre previsões econômicas. Sua resposta resume boa parte de sua filosofia: “Nunca fui muito interessado nisso.”
Vivemos em uma indústria que recompensa quem parece ter todas as respostas. Todo dia alguém prevê onde estarão os juros, o dólar, o petróleo, a inflação ou a bolsa daqui a seis meses. Schloss construiu uma das carreiras mais extraordinárias do mercado justamente fazendo o contrário. Em vez de tentar prever o futuro, aceitava que ele era imprevisível. Como não conseguia adivinhar o amanhã, concentrava toda sua energia na única variável sobre a qual tinha algum controle: o preço que pagava hoje.
Essa talvez seja a essência da margem de segurança. Muita gente enxerga esse conceito apenas como comprar ações baratas. Para Schloss, era muito mais do que isso. Era uma forma de admitir a própria ignorância. Se inevitavelmente vamos errar parte das nossas premissas, o preço precisa nos proteger desses erros. A margem de segurança não existe porque somos pessimistas; existe porque somos humildes.
Outro aspecto que me chamou atenção foi sua simplicidade. Em nenhum momento ele tenta transformar o investimento em algo complexo. Ele diz que nunca comprou opções, que evitava empresas que não entendia, que não fazia apostas macroeconômicas e que sequer gostava de visitar companhias para não correr o risco de ser influenciado pelo carisma dos executivos. Seu trabalho consistia basicamente em procurar empresas
negociadas abaixo do seu valor e esperar pacientemente que o mercado corrigisse essa distorção.
Talvez essa seja a maior ironia do mercado financeiro. Quanto mais experiência alguns investidores acumulam, mais sofisticados parecem querer se tornar. Walter Schloss fez exatamente o caminho inverso. Ao longo da carreira, foi eliminando tudo aquilo que não aumentava suas chances de sucesso até restar apenas o essencial: comprar barato, diversificar, ter paciência e manter a humildade para reconhecer que prever o futuro nunca foi – e provavelmente nunca será – uma vantagem competitiva.