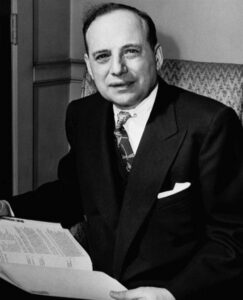
Benjamin Graham (Londres, 9 de maio de 1894 — Aix-en-Provence, 21 de setembro de 1976) foi o investidor e professor que criou a disciplina de análise de investimentos como profissão. Em Security Analysis (1934), escrito com David Dodd, e em O Investidor Inteligente (1949), Graham fixou duas ideias que seguem de pé: margem de segurança e Mr. Market. Sua gestora, a Graham-Newman Corporation, rendeu cerca de 20% ao ano entre 1936 e 1956, contra algo em torno de 12,2% do mercado — e formou em Columbia a geração que inclui Warren Buffett, Walter Schloss, Irving Kahn e William Ruane.
Origem e formação: a pobreza como primeiro professor
Benjamin Grossbaum nasceu em Londres em 1894 e chegou a Nova York com um ano. A família trocou o sobrenome para Graham para se assimilar e escapar do antissemitismo da época. O pai morreu quando Benjamin era criança, e o Pânico de 1907 varreu as economias da mãe — que operava ações na margem.
A combinação é importante para entender tudo o que Graham escreveu depois: ele viu de perto o que alavancagem faz com uma família de classe média. Entrou em Columbia aos 16 anos e se formou salutatorian em três anos e meio. A universidade lhe ofereceu cargos de professor em matemática, inglês e filosofia — três ao mesmo tempo. Ele recusou e foi para Wall Street porque precisava sustentar a mãe viúva.
Essa é a parte que normalmente se omite. Graham não escolheu o mercado por vocação. Foi para ganhar dinheiro, e levou para lá o aparato mental de um matemático que também traduzia literatura espanhola, escrevia peça para a Broadway e patenteou duas calculadoras de mão.
A virada: perder 70% e decidir nunca mais depender de acerto de cenário
Entre 1926 e 1928, o Benjamin Graham Joint Account rendeu cerca de 25,7% ao ano, contra 20,2% do Dow Jones. Graham entrou em 1929 com dívida de margem equivalente a cerca de 44% do fundo. O resultado: queda de aproximadamente 20% em 1929, 50% em 1930, 16% em 1931 e 2% em 1932 — algo perto de 70% acumulados, contra cerca de 80% do Dow.
Ele bateu o índice e se considerou um fracasso. Correto. Bater o índice numa queda de 70% não paga conta de ninguém. Graham só devolveu o prejuízo integral aos cotistas em 1935.
O que saiu dessa experiência foi Security Analysis, publicado em 1934, no fundo do poço. O livro faz algo que ninguém tinha feito de forma sistemática: define investimento como operação que promete “segurança do principal e um retorno satisfatório”, e separa isso da especulação. Tudo o que hoje se chama análise fundamentalista desce dessa definição.
Qual era o método de Benjamin Graham
O método de Graham é uma máquina de não depender de previsão. Ele parte de uma premissa modesta: você não sabe o que vai acontecer com a empresa, com a economia ou com o preço. Então compre com desconto suficiente para que estar errado ainda não seja ruinoso.
O conceito central é a margem de segurança — a distância entre o valor intrínseco estimado de um ativo e o preço pago por ele. Nenhum número aqui é mágico; o desconto funciona como colchão. Se o seu valuation (a estimativa de quanto a empresa vale) erra por 30% e você comprou com 50% de desconto, você ainda não perde dinheiro. Graham tratava isso como a ideia que resumia o investimento inteligente.
A ferramenta prática mais associada a ele são as net-nets: empresas negociadas abaixo do capital de giro líquido, ou seja, abaixo do ativo circulante menos todo o passivo, dando valor zero a fábrica, marca e lucro futuro. Compre uma cesta delas, aceite que algumas vão a zero e deixe a estatística trabalhar. Graham não precisava acertar caso a caso — precisava que a média funcionasse.
O terceiro pilar é psicológico, e é o que sobreviveu melhor. Mr. Market é um sócio que aparece todos os dias com um preço para comprar a sua parte ou vender a dele. Às vezes eufórico, às vezes deprimido. A cotação é um serviço oferecido, não um veredito sobre o valor do negócio. Quem internaliza isso para de tratar volatilidade como risco.
Vale marcar a divisão de trabalho intelectual que define toda essa escola. Graham entregou a disciplina de preço: nunca pague mais do que vale, e exija desconto. Quem entregou o outro lado — o julgamento sobre qualidade de negócio, vantagem competitiva, poder de precificação — foram Philip Fisher e, dentro da Berkshire, Charlie Munger. A síntese das duas coisas é Warren Buffett. Graham sozinho não leva ninguém até a Coca-Cola comprada em 1988.
Os grandes acertos
Northern Pipeline (1926-1928): o primeiro ativismo moderno
Lendo relatórios obrigatórios de empresas de oleoduto em 1926, Graham descobriu que a Northern Pipeline carregava US$ 3,6 milhões em títulos de renda fixa contra receita bruta de apenas US$ 300 mil. Era caixa parado, invisível na cotação. Ele comprou 2.000 das 40.000 ações e se tornou o segundo maior acionista, atrás da Fundação Rockefeller.
Na assembleia de janeiro de 1927, em Oil City, era o único acionista de fora presente; sua proposta não teve nem apoio para ir a voto. Voltou em janeiro de 1928 com 15.000 procurações e elegeu dois conselheiros, ele entre eles — o primeiro nome de fora do sistema Standard Oil a entrar no conselho de uma coligada. A administração ofereceu distribuir US$ 50 por ação. Graham recusou e levou a distribuição a US$ 110 por ação.
GEICO (1948): o acerto que contradiz o método
Em 1948, a Graham-Newman comprou 50% da seguradora de automóveis GEICO por US$ 712,5 mil. A SEC considerou a posição desproporcional para um fundo registrado e obrigou a distribuição das ações aos cotistas. Quem ficou com os papéis viu uma participação de 100 cotas, valendo US$ 11.413 em 1948, se transformar em cerca de US$ 1,66 milhão até 1972.
A GEICO rendeu mais do que todo o resto da carteira de Graham somado. E isso é um problema para a teoria dele: a GEICO não era uma net-net estatística, era uma empresa com vantagem estrutural de custo — distribuição direta, sem corretor — comprada cara pelos critérios do próprio Graham e carregada por décadas. O maior acerto da vida dele foi feito pelas regras de Fisher, não pelas dele.
Os erros de Benjamin Graham
O primeiro é a alavancagem de 1929. Um homem que viu a mãe ser destruída por operação na margem entrou no maior crash do século devendo 44% do patrimônio do fundo. Ele consertou isso em doutrina, não antes do prejuízo.
O segundo é o ponto cego sobre crescimento e qualidade. Buffett e Munger sempre foram explícitos: o método de Graham era necessário, mas não suficiente, porque dava peso pequeno demais ao futuro do negócio. Buffett resumiu à Fortune, em 1988: “Boy, if I had listened only to Ben…” — se tivesse escutado só o Ben.
O terceiro é o mais curioso, e quase nunca aparece nos cursos que vendem o nome dele. Em entrevista de 1976, meses antes de morrer, Graham disse que não era mais defensor de técnicas elaboradas de análise para encontrar oportunidades superiores. Defendia poucas técnicas e princípios simples, duvidava da capacidade de qualquer um prever o mercado e chegou a sugerir que fundos institucionais partissem de uma cesta ampla de 100 a 150 ações do S&P 500. O pai da análise fundamentalista terminou a vida mais perto de John Bogle do que da indústria que se diz herdeira dele.
Legado e o que envelheceu no método
Graham criou a profissão. O programa de value investing de Columbia, o CFA, a própria noção de que balanço se audita e se compara — tudo isso parte dele. Os discípulos diretos sustentaram o argumento por décadas: Walter Schloss, Irving Kahn, William Ruane, Charles Brandes.
Agora o que não funciona mais. As net-nets clássicas praticamente desapareceram dos mercados líquidos: com dados padronizados e filtros gratuitos, qualquer empresa negociada abaixo do capital de giro líquido é encontrada em segundos — e normalmente está lá por um motivo real, não por desatenção. O screening que era vantagem competitiva em 1934 é commodity em 2026.
Mais grave: o arcabouço de Graham é baseado em ativos tangíveis, e boa parte do valor das empresas hoje está em intangível que a contabilidade não captura bem — software, marca, dados, capital humano. Aplicar literalmente os critérios de Security Analysis a um mercado dominado por negócios asset-light produz uma carteira de empresas pesadas, cíclicas e em declínio estrutural. Já no Brasil, o problema é outro e mais básico: liquidez. Uma cesta diversificada de 30 small caps baratas, como Graham recomendava, é difícil de montar e pior de desmontar na B3.
O que sobrevive integralmente é o aparato conceitual: margem de segurança, Mr. Market, a separação entre investimento e especulação, e a ideia de que o preço pago determina o retorno. Isso não envelhece. A lista de critérios, sim.
O que o investidor brasileiro tira de Benjamin Graham
- Preço é variável de decisão, não detalhe. Dois investidores com a mesma tese sobre a mesma empresa têm retornos diferentes por causa do múltiplo de entrada. Isso vale em qualquer mercado.
- Separe volatilidade de risco. Mr. Market resolve 80% do problema comportamental de quem olha a carteira todo dia. Oscilação de cotação só é perda quando você vende.
- Desconfie de filtro quantitativo puro na B3. Muita ação “barata” no screener é barata por governança, controlador, litígio ou setor em contração. O filtro é o começo da análise, não o fim.
- Alavancagem destrói processo correto. Graham estava mais certo que o mercado em 1929 e perdeu 70% porque devia dinheiro. Estar certo e estar financiado são coisas diferentes.
- Leia o Graham de 1976, não só o de 1949. A humildade final dele sobre a própria capacidade de gerar alfa é informação, não senilidade.
Frases de Benjamin Graham
“O investimento é mais inteligente quando é mais empresarial.”
Formulação que Graham repetiu em Security Analysis e em O Investidor Inteligente: comprar ação é comprar pedaço de negócio, com o mesmo cuidado que se compraria a padaria da esquina.
“Não sou mais um defensor de técnicas elaboradas de análise de valores mobiliários para encontrar oportunidades de valor superiores.”
Entrevista de 1976, publicada no periódico dos analistas de investimento (CFA / Financial Analysts Journal), meses antes de sua morte.
“Acho que podemos fazer isso com sucesso usando poucas técnicas e princípios simples.”
Mesma entrevista de 1976. Na sequência, Graham acrescenta que “o ponto principal é ter os princípios gerais corretos e o caráter para se manter fiel a eles”.
Perguntas frequentes sobre Benjamin Graham
Quem foi Benjamin Graham?
Benjamin Graham (1894-1976) foi investidor, professor em Columbia e autor. Criou a disciplina moderna de análise de investimentos com Security Analysis (1934), escrito com David Dodd, e popularizou o value investing em O Investidor Inteligente (1949). Benjamin Graham também geriu a Graham-Newman Corporation entre 1936 e 1956.
O que é a margem de segurança de Benjamin Graham?
A margem de segurança de Benjamin Graham é a diferença entre o valor intrínseco estimado de um ativo e o preço pago por ele. Comprar com desconto grande o suficiente protege o investidor de erro de cálculo, de azar e de deterioração do negócio. Para Graham, era o conceito central do investimento inteligente.
O que é o Mr. Market de Benjamin Graham?
Mr. Market é a alegoria criada por Benjamin Graham em O Investidor Inteligente: um sócio que aparece todos os dias oferecendo preços para comprar ou vender sua parte do negócio, às vezes eufórico, às vezes deprimido. O investidor pode aceitar ou ignorar as ofertas, mas não deve confundir o humor de Mr. Market com o valor da empresa.
Qual foi o retorno de Benjamin Graham como gestor?
A Graham-Newman Corporation rendeu aproximadamente 20% ao ano entre 1936 e 1956, contra cerca de 12,2% do mercado no mesmo período, e fechou em 1956 quando Graham se aposentou da gestão ativa. Antes disso, o Benjamin Graham Joint Account perdeu cerca de 70% entre 1929 e 1932.
Benjamin Graham abandonou o próprio método no fim da vida?
Em entrevista de 1976, Benjamin Graham disse que não era mais defensor de técnicas elaboradas de análise de valores mobiliários e que acreditava ser possível investir bem com poucas técnicas e princípios simples. Benjamin Graham não abandonou a margem de segurança, mas passou a desacreditar da análise individual detalhada de empresas como fonte de retorno superior.
Benjamin Graham ainda está vivo?
Não. Benjamin Graham morreu em 21 de setembro de 1976, em Aix-en-Provence, na França, aos 82 anos. Sua influência segue viva pelos livros e pelo programa de value investing da Columbia Business School.
Qual a diferença entre Benjamin Graham e Warren Buffett?
Benjamin Graham comprava barato em relação ao valor patrimonial e dava pouco peso ao crescimento futuro e à qualidade do negócio. Warren Buffett, influenciado por Philip Fisher e por Charlie Munger, passou a pagar preços razoáveis por empresas de qualidade superior e a carregá-las por décadas. Graham forneceu a disciplina de preço; Buffett somou o julgamento sobre qualidade.
Para ir além
- O Investidor Inteligente (1949), em especial os capítulos sobre Mr. Market e margem de segurança — comece por aqui.
- Security Analysis (1934), com David Dodd. Manual técnico; as edições comentadas facilitam a leitura.
- The Interpretation of Financial Statements (1937): o Graham mais curto e mais prático sobre leitura de balanço.
- A entrevista de 1976 com Graham, reproduzida em Market Misbehavior.
- “The Superinvestors of Graham-and-Doddsville” (1984), palestra de Warren Buffett em Columbia sobre os resultados dos discípulos de Graham.
- Heilbrunn Center for Graham & Dodd Investing, na Columbia Business School.