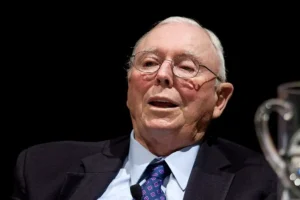
Charles Thomas Munger (Omaha, 1º de janeiro de 1924 — Santa Barbara, 28 de novembro de 2023) foi advogado e investidor americano, vice-chairman da Berkshire Hathaway de 1978 até sua morte, aos 99 anos. Antes disso, geriu a Wheeler, Munger & Co., que rendeu 19,8% ao ano entre 1962 e 1975, contra 5,0% do Dow Jones. Seu papel histórico é específico e grande: foi Munger quem tirou Warren Buffett do deep value de Benjamin Graham e empurrou a Berkshire para a compra de negócios de qualidade. Buffett escreveu em 2023 que Munger deve “ser creditado para sempre como o arquiteto” da companhia.
Origem e formação: direito, meteorologia e a recusa em ser só uma coisa
Munger nasceu em Omaha em 1924 e, adolescente, trabalhou na mercearia do avô de Buffett — os dois só se conheceriam décadas depois. Entrou na University of Michigan para estudar matemática, abandonou para servir no Exército, que o mandou estudar meteorologia no Caltech, e depois entrou em Harvard Law School sem ter concluído a graduação. Formou-se J.D. magna cum laude em 1948.
Essa trajetória torta explica o método. Munger não teve formação em finanças. Ele chegou ao investimento vindo do direito, com passagem por matemática e ciência física, e nunca perdeu o hábito de pedir a explicação de outra disciplina quando a sua não fechava a conta.
Em 1962, fundou o escritório Munger, Tolles & Olson, que até hoje é uma das bancas mais respeitadas da Califórnia. No mesmo ano, montou a Wheeler, Munger & Co. com Jack Wheeler. Levou poucos anos para abandonar a advocacia e viver de capital.
A virada: a conta que Graham não fechava
A Wheeler Munger rendeu 19,8% ao ano de 1962 a 1975, contra 5,0% do Dow — dados que Buffett citou em 1984. Munger encerrou a sociedade em 1976 e virou sócio informal, depois formal, da Berkshire.
O ponto que importa é intelectual. Munger chegou à conclusão, antes de Buffett, de que comprar empresa ruim barata é um negócio miserável de operar. Em evento na University of Michigan em 2017, foi explícito sobre a experiência de administrar os ativos decadentes que o método de Graham entregava: “Era meio sórdido e desagradável, quando você está demitindo pessoas. Quem, em nome de Deus, quer fazer isso?” E completou: “Então a gente simplesmente esgotou o dinheiro e comprou negócios melhores. E vem fazendo isso desde então.”
Em outra ocasião, resumiu o raciocínio de forma mais crua: “Eu tinha visto tantos idiotas ficarem ricos em negócios fáceis que naturalmente quis estar num negócio mais fácil.” É a mesma ideia de Munger que aparece em “a maioria dos negócios ruins não pode ser consertada”.
A divisão de papéis nessa escola de pensamento é clara, e vale dizer sem romantizar. Graham entregou a disciplina de preço: exija desconto, nunca pague mais do que vale. Philip Fisher e Munger entregaram, por caminhos independentes, a régua de qualidade: vantagem competitiva, poder de precificação, administração honesta, pista longa de reinvestimento. Buffett foi quem fundiu as duas em um só processo de alocação. Sem Munger, a Berkshire continuaria sendo um fundo de ativos vagabundos descontados.
See’s Candies, 1972: o caso que virou a chave
A See’s Candies é o divisor concreto. Buffett comprou a fabricante de chocolates em 1972 por US$ 25 milhões — múltiplo que, pelos critérios de Graham, era caro. Munger defendeu a compra porque viu o que o balanço não mostrava: uma marca com poder de aumentar preço acima da inflação, todos os anos, sem perder cliente e sem exigir capital novo.
Buffett levou a negociação ao limite e quase perdeu o negócio por alguns milhões de dólares de diferença. Munger reclamou da avareza — a frase que ficou registrada foi do tipo “poucos milhões? você não quis pagar os últimos US$ 25 mil”. O ativo acabou se valorizando algo da ordem de 8.000% e gerando perto de US$ 2 bilhões em caixa ao longo das décadas seguintes.
See’s é a primeira vez que a Berkshire paga por qualidade intangível. Tudo que veio depois — Coca-Cola, American Express, Apple — é desdobramento dessa decisão.
O método de Charlie Munger: modelos mentais e inversão
O núcleo do pensamento de Munger é a latticework of mental models — uma treliça de modelos mentais. A tese: todo problema de decisão real cruza várias disciplinas, e quem domina só uma vai distorcer o problema até ele caber na ferramenta que tem. Munger exigia de si mesmo o domínio básico de contabilidade, estatística, psicologia, biologia evolutiva, engenharia de sistemas e microeconomia, e usava os modelos em conjunto.
Dentro disso, duas ferramentas fazem o trabalho pesado. A primeira é a inversão: em vez de perguntar como ter sucesso, perguntar o que garantiria o fracasso — e então não fazer. No discurso de formatura da Harvard School, em 13 de junho de 1986, Munger construiu a palestra inteira sobre isso, apoiada no matemático Carl Jacobi, “conhecido pela repetição constante de uma frase: inverta, sempre inverta”. Em vez de ensinar a ser feliz, ele ensinou como garantir uma vida miserável.
A segunda é o estudo sistemático de incentivos. Munger tratava incentivo como a variável mais poderosa e mais ignorada em análise de empresa: antes de avaliar a tese, avalie como as pessoas que decidem são pagas. Essa é a lente que explica por que ele desconfiava de modelos de negócio construídos sobre comissão — criticou a Robinhood comparando a corretagem zero a jogatina e chamou o bitcoin de “veneno nocivo”.
Operacionalmente, isso produz um processo quase monástico: poucas decisões, muito grandes, tomadas depois de passar o caso por uma lista de formas conhecidas de errar. Munger disse que boa parte do seu sucesso e da sua longevidade veio de “evitar todas as formas padronizadas de fracassar”. Não há nada de sedutor nisso. É uma checklist.
Os grandes acertos
A reengenharia da Berkshire. O maior acerto de Munger nunca foi uma posição específica. Foi uma mudança de critério, e ela rendeu décadas de retorno superior. Buffett formulou isso na carta de 2014 e voltou a dizer em 2023, ao escrever que Munger deveria ser creditado para sempre como o arquiteto da Berkshire.
BYD (2008). Munger foi quem convenceu Buffett a comprar participação na montadora chinesa de veículos elétricos e baterias, quando o nome era desconhecido fora da China. Foi uma tese de qualidade de execução e de fundador — explicitamente fora do círculo de competência declarado de Buffett — e se tornou um dos múltiplos mais altos da história da Berkshire em investimento listado.
Costco. Munger foi conselheiro da Costco por décadas e tratava a empresa como caso de estudo do seu próprio método: margem deliberadamente baixa como vantagem competitiva, cliente que renova por hábito, cultura que não depende de talento gerencial em excesso. Era coerente com a frase dele sobre a Berkshire: “tentamos comprar coisas que não vão exigir muito talento gerencial na matriz”.
Os erros de Charlie Munger
A queda de 1973-1974. A Wheeler Munger perdeu 32% em 1973 e 31% em 1974 — algo próximo de 53% acumulados em dois anos. Munger estava concentrado e alavancado, e a carteira estava correta em tese e destruída em marcação. Ele sobreviveu, recuperou e fechou a sociedade em 1976, mas disse depois que a experiência deixou marca. Esse número precisa estar em qualquer discussão honesta sobre concentração: 19,8% ao ano por treze anos passam por uma queda de metade do patrimônio.
O episódio Wesco/Blue Chip. As operações de Munger com a Blue Chip Stamps e a Wesco Financial renderam questionamento regulatório sobre a compra de ações da Wesco. É a parte da trajetória que os fãs não citam, e que mostra que a Berkshire dos anos 1970 era bem mais improvisada do que a narrativa sugere.
O alcance limitado do próprio método. Munger passou a vida defendendo que o investidor deve fazer poucas apostas grandes dentro do círculo de competência. Ele mesmo reconhecia que isso implica ficar de fora de setores inteiros. A Berkshire chegou tarde a tecnologia, e a melhor tese de tecnologia da casa — a BYD — foi aceita por fé no fundador, não por análise que passasse na régua que ele pregava.
O que ninguém aplica quando cita Munger
Munger é hoje o investidor mais citado e menos praticado do mercado. Isso merece ser dito com nome.
“Inverta, sempre inverta” virou frase de abertura de apresentação. A aplicação real — sentar e listar por escrito as cinco formas pelas quais a tese morre, antes de comprar — raramente acontece, porque dá trabalho e produz conclusão desagradável. Inversão funciona como rotina escrita, nunca como retórica de slide.
“Círculo de competência” virou licença para não estudar. Munger usava o conceito para delimitar onde ele já tinha feito o trabalho; a versão popular usa o conceito para justificar nunca fazer o trabalho em nada novo. São movimentos opostos.
“Modelos mentais” virou conteúdo de carrossel. A lista dos vieses cognitivos circula como curiosidade, quando o uso que Munger fazia era de checklist operacional contra si mesmo, aplicada no momento em que a decisão está prestes a ser tomada e a convicção está alta — exatamente quando ninguém quer ser contrariado.
E a concentração é citada sem o custo. Quem usa Munger para justificar carteira de três ações precisa aceitar o 1973-74 dele: dois anos consecutivos de queda de mais de 30%, com dinheiro de terceiros. Citar a metade boa de um método é marketing.
Legado e situação hoje
Munger deixou o conselho da Berkshire apenas com a morte, em 28 de novembro de 2023, aos 99 anos — 34 dias antes de completar 100. Antes disso, em março de 2022, aos 98 anos, deixou a presidência do conselho da Daily Journal Corporation e doou suas ações da companhia. As assembleias da Daily Journal, onde ele respondia perguntas por horas sem assessoria, são hoje a melhor fonte primária do pensamento dele fora dos livros.
Seu patrimônio na morte era estimado pela Forbes em cerca de US$ 2,6 bilhões — a 1.182ª posição global. Para quem foi vice-chairman da empresa que criou a maior fortuna individual do século, é um número revelador: Munger doou muito, viveu modestamente e nunca otimizou a própria riqueza.
Poor Charlie’s Almanack, publicado em 2005 e reeditado em 2023 pela Stripe Press, consolidou o pensamento dele em forma de livro. O capítulo sobre as causas psicológicas de erro de julgamento humano é o mais útil e o menos lido.
Dois anos e meio depois da morte de Munger, a Berkshire completou sua transição: Greg Abel assumiu como CEO em 1º de janeiro de 2026 e Buffett virou chairman emeritus em setembro de 2026. A companhia que Abel administra foi desenhada por Munger.
O que o investidor brasileiro tira de Charlie Munger
- Escreva a inversão antes de comprar. Liste por escrito o que precisa acontecer para a tese morrer. Se você não consegue listar cinco coisas, você não estudou o suficiente.
- Leia o incentivo antes da tese. No Brasil, isso significa ler estatuto, acordo de acionistas e remuneração variável do controlador antes do release de resultado. Metade dos problemas de governança da B3 está declarada em documento público.
- Qualidade de negócio custa múltiplo — e às vezes vale. See’s ensinou que marca com poder de preço é mais barata caro do que ativo contábil barato. Vale checar quais empresas listadas aqui realmente sobem preço acima da inflação sem perder volume.
- Concentração tem preço em drawdown. Antes de concentrar, pergunte se você aguenta dois anos de queda de 30% sem mexer. Munger aguentou. A maioria não.
- Modelo mental só serve se for usado contra você. A checklist aplicada quando a convicção está baixa é inútil. O momento de usar é quando você está certo de que está certo.
Frases de Charlie Munger
“Inverta, sempre inverta.”
Munger atribuindo a frase ao matemático Carl Jacobi, no discurso de formatura da Harvard School, em 13 de junho de 1986 — a palestra em que ensinou como garantir uma vida de infelicidade em vez de como ser feliz.
“Era meio sórdido e desagradável, quando você está demitindo pessoas. Quem, em nome de Deus, quer fazer isso? Então a gente simplesmente esgotou o dinheiro e comprou negócios melhores. E vem fazendo isso desde então.”
Evento na University of Michigan, 2017, sobre por que a Berkshire abandonou a compra de empresas ruins e baratas.
“Eu tinha visto tantos idiotas ficarem ricos em negócios fáceis que naturalmente quis estar num negócio mais fácil.”
Entrevista a Pattie Sellers, 2014.
“Tentamos comprar coisas que não vão exigir muito talento gerencial na matriz.”
Munger explicando por que a Berkshire funcionou como conglomerado enquanto quase todos os outros falharam.
“Veneno nocivo.”
A definição de Munger para o bitcoin, repetida em assembleias da Berkshire e da Daily Journal nos anos 2020. Ele também defendeu que criptoativos deveriam ser proibidos.
Perguntas frequentes sobre Charlie Munger
Quem foi Charlie Munger?
Charlie Munger (1924-2023) foi advogado e investidor americano, vice-chairman da Berkshire Hathaway de 1978 até sua morte e chairman da Daily Journal Corporation. Charlie Munger foi o sócio intelectual de Warren Buffett e a pessoa que convenceu a Berkshire a parar de comprar empresas ruins baratas para comprar empresas excelentes a preço razoável.
Charlie Munger ainda está vivo?
Não. Charlie Munger morreu em 28 de novembro de 2023, em Santa Barbara, na Califórnia, aos 99 anos — 34 dias antes de completar 100 anos. Charlie Munger permaneceu vice-chairman da Berkshire Hathaway até o fim da vida.
O que são os modelos mentais de Charlie Munger?
Os modelos mentais de Charlie Munger são princípios básicos de várias disciplinas — contabilidade, estatística, psicologia, biologia, engenharia, microeconomia — usados em combinação para avaliar uma decisão. Munger chamava esse conjunto de latticework, uma treliça, e defendia que quem domina apenas uma disciplina deforma todo problema para encaixá-lo nela.
O que é a inversão de Charlie Munger?
A inversão de Charlie Munger consiste em atacar o problema pelo avesso: em vez de perguntar como obter sucesso, perguntar o que garantiria o fracasso e então evitar isso. Munger atribuía a ideia ao matemático Carl Jacobi e construiu sobre ela o discurso de formatura da Harvard School, em 13 de junho de 1986.
Qual foi o retorno de Charlie Munger como gestor?
A Wheeler, Munger & Co., criada por Charlie Munger em 1962, rendeu 19,8% ao ano entre 1962 e 1975, contra 5,0% do Dow Jones no mesmo período, segundo dados citados por Warren Buffett em 1984. O período inclui quedas de 32% em 1973 e 31% em 1974, e Munger encerrou a sociedade em 1976.
Qual foi o papel de Charlie Munger na Berkshire Hathaway?
Charlie Munger tirou a Berkshire Hathaway do value investing puramente quantitativo de Benjamin Graham e a levou para a compra de negócios com vantagem competitiva durável. Warren Buffett escreveu na carta de 2014 que a Berkshire foi construída segundo o projeto de Charlie, e na carta de 2023 que Munger deveria ser creditado para sempre como o arquiteto da companhia.
Qual era o patrimônio de Charlie Munger?
Na morte, em novembro de 2023, o patrimônio de Charlie Munger era estimado pela Forbes em cerca de US$ 2,6 bilhões, posição 1.182 no ranking global. Munger doou grande parte da fortuna ao longo da vida, incluindo suas ações da Daily Journal Corporation, entregues em 2022.
Qual livro de Charlie Munger ler?
Poor Charlie’s Almanack, publicado em 2005 e reeditado em 2023 pela Stripe Press, é a compilação central do pensamento de Charlie Munger. Reúne discursos, entrevistas e a palestra sobre as causas psicológicas de erro de julgamento humano, que é o capítulo mais prático do livro.
Para ir além
- Poor Charlie’s Almanack (2005; nova edição Stripe Press, 2023) — comece pela palestra sobre erros de julgamento humano.
- “How to Guarantee a Life of Misery”, discurso da Harvard School, 13 de junho de 1986 — a aula de inversão, em vinte minutos de leitura.
- Transcrições e gravações das assembleias anuais da Daily Journal Corporation, de 2015 a 2022: Munger respondendo sem roteiro.
- Cartas anuais da Berkshire Hathaway — as de 2014 e 2023 tratam diretamente da influência de Munger.
- Damn Right!, de Janet Lowe: a biografia autorizada, útil para o período anterior à Berkshire.