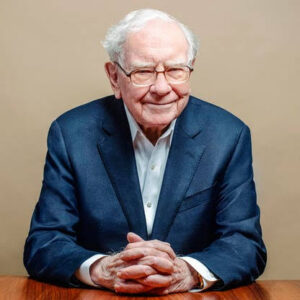
Warren Edward Buffett (Omaha, 30 de agosto de 1930) é investidor americano e, aos 96 anos, chairman emeritus e conselheiro da Berkshire Hathaway. Foi CEO da companhia de 1965 ao fim de 2025 e chairman de 1970 até 18 de setembro de 2026. Nesses 60 anos no comando, a Berkshire acumulou retorno da ordem de 19,9% ao ano, quase o dobro do S&P 500 — algo próximo de 5 milhões por cento em termos acumulados. Hoje a Berkshire vale cerca de US$ 1,1 trilhão (setembro de 2026) e é a única empresa financeira do mundo no clube do trilhão.
Origem e formação: Omaha, Graham e a conta que não fecha sozinha
Buffett nasceu em Omaha em 1930, filho de um corretor que virou congressista. Começou vendendo chiclete e jornal, comprou a primeira ação na adolescência e chegou a Columbia por um motivo específico: Benjamin Graham dava aula lá.
O que Buffett aprendeu com Graham foi a disciplina de preço — exigir margem de segurança, tratar cotação como oferta e não como veredito. O que ele teve de aprender sozinho, depois, foi tudo o que Graham não ensinava: que a qualidade do negócio importa mais que o desconto no balanço, e que alguns ativos merecem ser carregados para sempre em vez de vendidos quando atingem o valor justo.
Essa divisão de crédito é a espinha dorsal da história. Graham entregou a disciplina de preço. Philip Fisher e Charlie Munger entregaram o critério de qualidade. Buffett é a síntese — e a síntese só funcionou porque ele tinha um terceiro ingrediente que nenhum dos três tinha: um balanço permanente.
A virada: parar de comprar barato e começar a comprar bem
A Berkshire Hathaway era uma tecelagem decadente de New England comprada porque estava barata. Buffett assumiu o controle em 1965 e passou décadas explicando que aquela compra foi erro — capital preso num negócio sem futuro, mantido por teimosia.
A virada intelectual veio de Munger. Na carta de 2014 aos acionistas, Buffett descreveu em uma frase o que mudou: “O projeto que ele me deu era simples: esqueça o que você sabe sobre comprar negócios razoáveis a preços maravilhosos; em vez disso, compre negócios maravilhosos a preços razoáveis.” E completou: “Consequentemente, a Berkshire foi construída segundo o projeto de Charlie.”
A engenharia financeira que tornou isso possível é menos citada e mais importante. As seguradoras da Berkshire geram float — o dinheiro dos prêmios que fica em caixa antes de virar indenização. É capital de terceiros, de prazo indeterminado, com custo historicamente negativo quando a subscrição dá lucro. Buffett passou sessenta anos reinvestindo float em negócios operacionais e em ações. Nenhum gestor de fundo tem isso, porque fundo tem resgate. Essa é a vantagem estrutural da Berkshire, e é intransferível.
Como Warren Buffett decide: o método
O filtro inicial é o círculo de competência: Buffett só analisa negócio cuja economia ele consegue projetar com confiança para dez anos. Isso exclui, por decisão, setores inteiros — e explica por que a Berkshire ficou de fora de boa parte do ciclo de tecnologia até a Apple.
Dentro do círculo, a pergunta é sobre moat — a vantagem competitiva que protege a margem de lucro do ataque de concorrente. Marca, custo de troca, efeito de rede, vantagem de custo estrutural. Um moat que não se alarga com o tempo é um moat que já está encolhendo.
Depois vem a qualidade do reinvestimento. O que Buffett procura é retorno sobre capital investido alto e espaço para reinvestir muito capital com esse mesmo retorno. Empresa excelente que não tem onde aplicar o lucro vira pagadora de dividendo; empresa excelente com pista longa vira máquina de composição.
Só então entra o preço, e aqui o Graham permanece. Buffett não paga qualquer coisa por qualidade — ele exige preço razoável, o que na prática significa que ele passa anos sem comprar nada relevante. A posição de caixa e títulos do Tesouro americano da Berkshire chegou a cerca de US$ 397 bilhões no fim do primeiro trimestre de 2026. Isso não é estratégia de market timing. É o que sobra quando a régua de preço não cede.
Por fim, a alocação de capital centralizada. Os negócios operacionais da Berkshire mandam caixa para Omaha, e Omaha decide onde ele vai. Essa estrutura é o produto real da companhia, mais do que qualquer tese individual.
Os grandes acertos
Apple. A maior posição listada da Berkshire durante anos foi a compra de uma empresa de tecnologia por um investidor que dizia não entender tecnologia. O enquadramento de Buffett resolveu a contradição: Apple não foi analisada como fabricante de hardware, mas como negócio de bens de consumo com poder de marca e custo de troca brutal. Comprada em 2016-2018, virou centenas de bilhões de dólares em valor de mercado para a Berkshire.
As seguradoras. GEICO, General Re, National Indemnity. Buffett não comprou seguradora por causa do lucro de subscrição — comprou pela estrutura de funding. É o acerto mais estrutural da carreira dele, e o menos replicável por pessoa física.
BNSF e a Berkshire Hathaway Energy. Ferrovia e utilities absorvem bilhões em capex por ano com retorno regulado, previsível e moderado. Para uma companhia com caixa de centenas de bilhões, esse é exatamente o ativo que faz sentido. Não entrega o maior retorno do mercado. Entrega o maior retorno viável na escala em que a Berkshire opera, e essa é a conta que importa para ela.
Os erros de Warren Buffett
A própria Berkshire. Buffett repete há décadas que comprar o controle de uma tecelagem em declínio foi o erro de origem da sua carreira. O capital imobilizado ali durante anos custou retorno que nunca voltou.
Paramount Global. A Berkshire comprou ações da Paramount em 2022 e vendeu a posição inteira até maio de 2024. Na assembleia daquele ano, Buffett foi direto: “Eu fui 100% responsável pela decisão da Paramount.” E acrescentou: “Foi 100% minha decisão, e vendemos tudo e perdemos bastante dinheiro, e isso também acontece neste negócio.” Vale registrar o contraste com o padrão do setor — gestor que erra raramente usa a primeira pessoa do singular.
O tamanho. Este é o erro que não é erro de julgamento, e é o mais relevante para quem olha a Berkshire hoje. Na carta de fevereiro de 2024, Buffett escreveu que restam pouquíssimas empresas nos Estados Unidos capazes de realmente mover o ponteiro da Berkshire, e que a companhia não tem mais possibilidade de performance espetacular. Os números confirmam: a Berkshire não fecha uma aquisição grande desde a Alleghany, em 2022, foi vendedora líquida de ações no primeiro trimestre de 2026 e acumulou quase US$ 400 bilhões parados.
A leitura honesta é que a Berkshire se tornou vítima do próprio sucesso. A estrutura que permitiu compor a 19,9% ao ano por seis décadas — float abundante, autonomia total de alocação, horizonte infinito — hoje opera num tamanho em que o universo de alvos relevantes tem poucas dezenas de nomes, todos cobertos por todo mundo. Quem compra BRK em 2026 está comprando um conglomerado bem administrado e barato em relação ao risco, com caixa enorme. Não está comprando a máquina de 1975.
Legado e situação em 2026
A sucessão, que o mercado temeu por vinte anos, aconteceu em duas etapas e sem drama. Greg Abel assumiu como CEO em 1º de janeiro de 2026, indicação anunciada em maio de 2025. Em 18 de setembro de 2026, Buffett deixou a presidência do conselho e virou chairman emeritus, mantendo-se como conselheiro; o cargo de chairman passou a Howard Graham Buffett, seu filho, sem função executiva.
Na carta que anunciou a mudança, Buffett escreveu: “O Pai Tempo sempre vence. Ele, porém, foi generoso comigo.” E definiu a divisão de papéis: “Greg comanda a companhia; Howard vai guardar sua cultura e seus valores — ambos valem mais do que qualquer coisa no nosso balanço.”
Os primeiros resultados sob Abel não indicam ruptura. No segundo trimestre de 2026, o lucro operacional subiu 16%, para US$ 12,98 bilhões, e o lucro líquido mais que dobrou, para US$ 25,67 bilhões, número inflado por ganhos não realizados em ações. A companhia começou a usar o caixa, inclusive em recompra de ações próprias.
O legado mais durável de Buffett não é o retorno. É o padrão de prestação de contas: sessenta anos de cartas em linguagem clara, com erros listados em primeira pessoa, publicadas de graça. Isso mudou o que acionista minoritário acha razoável exigir de uma administração.
O que o investidor brasileiro tira de Warren Buffett
- O funding da Berkshire não é replicável — a disciplina é. Você não tem float de seguradora, mas tem a opção de não vender em pânico e de não precisar do dinheiro em doze meses. Horizonte é a parte do método que é de graça.
- Qualidade sem preço é armadilha, preço sem qualidade também. A síntese de Buffett exige as duas réguas ao mesmo tempo. Na B3, onde o desconto costuma vir acompanhado de problema de controlador ou de setor, a régua de qualidade pesa mais.
- Ficar em caixa é posição, não indecisão. A Berkshire passou anos sem comprar nada grande. A diferença entre isso e paralisia é ter critério escrito de entrada.
- Leia as cartas, não os memes. As cartas estão no site da Berkshire, de graça, desde 1977. É a melhor aula pública de alocação de capital disponível em qualquer idioma.
- Reconheça o limite de escala. Buffett admite que a Berkshire não consegue mais performance espetacular por tamanho. O investidor pessoa física tem a vantagem oposta: pode comprar empresa pequena demais para qualquer institucional. É a única assimetria estrutural que o pequeno tem a favor.
Frases de Warren Buffett
“O Pai Tempo sempre vence. Ele, porém, foi generoso comigo.”
Carta aos acionistas de 18 de setembro de 2026, anunciando a saída da presidência do conselho da Berkshire Hathaway aos 96 anos.
“Greg comanda a companhia; Howard vai guardar sua cultura e seus valores — ambos valem mais do que qualquer coisa no nosso balanço.”
Mesma carta de setembro de 2026, sobre a divisão entre Greg Abel (CEO) e Howard Graham Buffett (chairman).
“O projeto que ele me deu era simples: esqueça o que você sabe sobre comprar negócios razoáveis a preços maravilhosos; em vez disso, compre negócios maravilhosos a preços razoáveis. Consequentemente, a Berkshire foi construída segundo o projeto de Charlie.”
Carta anual de 2014, sobre a influência de Charlie Munger na virada de método da Berkshire.
“Foi 100% minha decisão, e vendemos tudo e perdemos bastante dinheiro, e isso também acontece neste negócio.”
Assembleia anual da Berkshire Hathaway, maio de 2024, sobre o investimento liquidado na Paramount Global.
Perguntas frequentes sobre Warren Buffett
Warren Buffett ainda está vivo em 2026?
Sim. Warren Buffett nasceu em 30 de agosto de 1930 e completou 96 anos em 2026. Em 18 de setembro de 2026, Warren Buffett deixou a presidência do conselho da Berkshire Hathaway e passou a ocupar o cargo de chairman emeritus, permanecendo como membro do conselho de administração.
Quem é o CEO da Berkshire Hathaway hoje?
Greg Abel é o CEO da Berkshire Hathaway desde 1º de janeiro de 2026, com indicação anunciada em maio de 2025. O cargo de chairman, que Warren Buffett ocupava desde 1970, passou a Howard Graham Buffett em 18 de setembro de 2026, sem função executiva atrelada.
Qual o patrimônio de Warren Buffett?
A Forbes estimou o patrimônio de Warren Buffett em US$ 148,9 bilhões em janeiro de 2026, o que o colocava como nono mais rico do mundo. O número oscila com a cotação da Berkshire Hathaway e cai a cada rodada de doações filantrópicas que Buffett faz em ações da própria companhia.
Qual foi o retorno da Berkshire Hathaway sob Warren Buffett?
Nos 60 anos de Warren Buffett como CEO, de 1965 ao fim de 2025, a Berkshire Hathaway acumulou retorno da ordem de 19,9% ao ano, quase o dobro do S&P 500 no mesmo período — algo próximo de 5 milhões por cento em termos acumulados. A própria companhia avisa desde 2024 que esse padrão de retorno não se repete na escala atual.
Qual é o método de investimento de Warren Buffett?
Warren Buffett compra negócios com vantagem competitiva durável e capacidade de reinvestir capital a retorno alto, por preço razoável, e os carrega por décadas. O método combina a disciplina de preço de Benjamin Graham com o critério de qualidade de negócio de Philip Fisher e Charlie Munger, financiado pelo float das seguradoras da Berkshire Hathaway.
Qual foi o maior erro de Warren Buffett?
Warren Buffett aponta a compra do controle da tecelagem Berkshire Hathaway como o erro de origem da carreira, por imobilizar capital num negócio em declínio. Entre os erros recentes, Buffett assumiu em maio de 2024 a responsabilidade integral pela Paramount Global, afirmando que a decisão foi 100% dele e que a Berkshire perdeu bastante dinheiro.
A Berkshire Hathaway ficou grande demais?
Pelos próprios termos de Warren Buffett, sim. Na carta de fevereiro de 2024, Buffett escreveu que restam pouquíssimas empresas capazes de mover o ponteiro da Berkshire Hathaway e que a companhia não tem mais possibilidade de performance espetacular. A Berkshire não fecha aquisição grande desde a Alleghany, em 2022, e tinha cerca de US$ 397 bilhões em caixa e títulos no fim do primeiro trimestre de 2026.
Para ir além
- Cartas anuais da Berkshire Hathaway — fonte primária, gratuita, desde 1977. Comece pela de 2014 e pela de 1989.
- “The Superinvestors of Graham-and-Doddsville” (1984), palestra de Buffett em Columbia — o argumento dele contra a hipótese de mercado eficiente.
- O Jeito Warren Buffett de Investir, de Robert Hagstrom: o método organizado em critérios.
- A Bola de Neve, de Alice Schroeder: a biografia autorizada, longa e sem reverência.
- Os relatórios trimestrais 10-Q da Berkshire, para acompanhar o caixa e as movimentações sob Greg Abel.