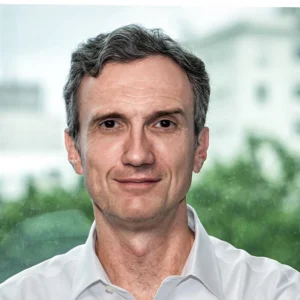
Florian Bartunek, nascido em 1969 na Áustria e criado no Brasil, é sócio-fundador e CIO da Constellation Asset Management, a gestora de ações que ele criou em 1998 para administrar o dinheiro dos ex-controladores do Banco Garantia e abriu a clientes externos em 2002. Formado em administração pela PUC-Rio, fez carreira no Banco Pactual nos anos 1990, onde chefiou a análise de ações e chegou a sócio. Seu método é o oposto do que o mercado brasileiro costuma premiar: carteira concentrada, giro baixo e disposição para carregar a mesma empresa por uma década. Ele também é um dos organizadores — e um dos dez perfilados — de Fora da Curva, livro de 2016 que virou leitura obrigatória no mercado.
Origem e formação: o anúncio no mural da PUC
Florian Bartunek nasceu na Áustria e cresceu no Brasil. Estudou administração na PUC-Rio e começou a vida profissional pelo caminho menos óbvio: um estágio na área de marketing do antigo Banco Nacional, em 1989. A virada para o mercado de capitais veio de um anúncio afixado no mural da própria faculdade — era o Banco Pactual procurando analista.
Ele entrou como analista de investimentos e subiu rápido. Pelos relatos públicos, chefiava o departamento de análise por volta dos 22 anos e se tornou sócio do banco aos 25. No Pactual, geriu recursos de fundos de pensão, os fundos Andrômeda e Infinity e um fundo de ações desenhado sob medida para George Soros. O chefe daquela mesa era André Jakurski, que depois sairia para fundar a JGP — o mesmo ambiente de rigor e pressão que formou boa parte da geração de gestores que hoje comanda a Faria Lima.
O detalhe biográfico que importa é o cruzamento: Bartunek aprendeu análise de ações dentro de um banco de investimento brasileiro em plena hiperinflação, Plano Collor e crises em série. Não é um discípulo de Buffett que leu Buffett na biblioteca. É alguém que aplicou o manual de qualidade num mercado onde a taxa de juros real dizimava qualquer tese de longo prazo.
A virada: o dinheiro do Garantia e o nascimento da Constellation
O Banco Garantia foi vendido ao Credit Suisse em 1998. Os ex-controladores — Jorge Paulo Lemann, Marcel Telles e Beto Sicupira — precisavam de alguém para administrar o patrimônio pessoal. Lemann chamou Bartunek, que saiu do Pactual para montar a Utor Investimentos.
O timing foi cruel. Poucos dias depois de assumir, a crise russa derrubou o mercado e a primeira ação do portfólio caiu forte. A resposta de Lemann, que Bartunek conta em entrevistas, é uma aula de temperamento: “Se não perder, não ganha, é assim mesmo. E, se você está querendo comprar mais, ficou barato.”
Por cerca de quatro anos a Utor geriu apenas o dinheiro de sócios e próximos. Em 2002, Bartunek e Lemann decidiram abrir a estratégia para clientes de fora, e a casa passou a se chamar Constellation. A gestora americana Lone Pine Capital, de Steve Mandel, entrou como sócia em 2007. O próprio site da Constellation marca 1998 como o ano de fundação — algumas fontes, inclusive uma entrevista publicada pela própria casa, falam em 1999, e o livro Fora da Curva usa 2002, quando a gestora ganhou o nome atual. As três datas descrevem o mesmo arco, em estágios diferentes.
A escolha de abrir devagar não foi acidente. Bartunek já disse que evitou desde o começo o cliente pró-cíclico — aquele que aplica no topo e resgata no fundo. Para quem pretende carregar posições por dez anos, a base de cotistas é parte do método, não detalhe comercial.
O método: longevidade antes de valuation
A pergunta que organiza o processo da Constellation não é “esta ação está barata?”, mas “esta empresa ainda vai existir, e vencendo, em vinte anos?”. Bartunek chama isso de longevidade, e trata como o primeiro filtro. A lógica é aritmética: grandes fortunas não vêm de uma tacada, vêm de compounding — o efeito de reinvestir retorno sobre retorno por décadas. Em sua leitura, o investidor que acumulou patrimônio relevante achou duas ou três empresas certas e as carregou por trinta anos, não acertou cinquenta trades.
O segundo filtro é a qualidade do negócio, lida nos números antes de ser lida no discurso. Margem bruta e margem operacional altas indicam que a empresa é eficiente em custo ou tem produto e marca fortes o bastante para cobrar caro — é o sinal de um moat, a vantagem competitiva que protege o retorno da concorrência. E o retorno sobre o capital investido, observado ao longo de muitos anos, é a prova real de que existe algo especial ali.
O terceiro filtro é o balanço. Aqui Bartunek é categórico e a razão é brasileira: num país onde a Selic vai de 14% para 2% e volta para 14%, empresa alavancada quebra no caminho. Ele descreve tocar uma companhia como correr uma maratona que nunca termina — e dívida é carregar uma mochila de vinte quilos no percurso.
O quarto filtro é gente, e é onde o método dele se afasta do senso comum. Bartunek desconfia da capacidade de avaliar um executivo numa reunião: o pessoal é treinado, e depois de trinta anos de mercado ele diz que pouca gente consegue mesmo detectar quem é enrolador. A analogia que usa é esportiva — você não descobre se um tenista é bom entrevistando ele, você olha quantos jogos ganhou. Então o julgamento vai para o histórico de retorno sobre capital, e as conversas vão para fora da empresa: concorrente e cliente falam mais do que o diretor de RI. O que ele busca no controlador é “cabeça de dono” — alguém que decide como proprietário, que corre risco de verdade. Quando encontra isso, considera 90% do caminho andado.
O resultado prático é uma carteira pequena e aborrecida, e ele sabe disso. Mercado Livre ficou na Constellation por cerca de dez anos e multiplicou o capital 15 a 16 vezes — ganho que teria evaporado se a posição fosse girada. O exemplo que ele gosta de citar é a Equatorial, que em nenhuma janela curta foi a ação que mais subiu na bolsa, mas no acumulado de dez anos foi. Bartunek se define como “farmer”, não “hunter”: planta e espera, em vez de sair para matar um leão por dia. Lembra que Buffett teve umas três grandes ideias na última década. A conclusão desconfortável é que o método exige poucas decisões e muita paciência — e paciência é o recurso mais escasso num mercado que remunera atividade.
Há um critério final, que ele trata como eliminatório e não como pontuação: governança. A frase dele é que governança é excludente, e que não se faz bom negócio com más pessoas. Vale registrar a ressalva — “cabeça de dono” no Brasil também produziu alguns dos piores episódios de abuso de minoritário da nossa bolsa. O critério filtra, mas não protege sozinho.
Os grandes acertos
O fundo que virou vitrine da casa é o Constellation Institucional FIC FIA, lançado em 2012. De 2012 a 2021, acumulou 154,27% contra 81,81% do Ibovespa, segundo levantamento citado pelo InfoMoney. É um número bom, com a ressalva honesta de que a janela escolhida favorece: pega a recuperação pós-2016 e para antes da fase mais dura para ações de qualidade e crescimento no Brasil.
A tese de qualidade também acertou nos nomes que ele defende publicamente há anos — Ambev como caso-escola de marca e barreira de entrada, e companhias como Raia Drogasil, WEG e Localiza como exemplos de negócios dominantes capazes de sair mais fortes de uma crise. Em abril de 2023, com a bolsa no piso histórico de múltiplos, ele resumiu a postura: “Você constrói as melhores safras de investimento neste momento, para colher daqui a três, quatro anos.”
O terceiro acerto é institucional e menos comentado: a Constellation sobreviveu como gestora de ações brasileira long-only por mais de duas décadas, com sócios do porte de Lemann e da Lone Pine, atravessando 2008, 2015-2016, 2020 e o ciclo de aperto monetário recente. Em um mercado onde gestora de ações fecha ou vira multimercado, durar é resultado.
Os erros
Bartunek é incomumente aberto sobre o que deu errado. Arapuã e Banco Nacional aparecem como perdas antigas que ele aceita discutir em entrevista — o Nacional, aliás, o mesmo banco onde havia estagiado e que quebrou depois do Plano Real. Natura entra na lista de outra forma: como o caso em que a tese de qualidade existia e se desgastou, lembrete de que moat não é permanente e precisa ser reavaliado.
O erro estrutural do método, porém, é outro, e vale dizer com clareza. A Constellation depende de um universo pequeno: o número de empresas brasileiras que passam simultaneamente nos filtros de longevidade, margem, balanço limpo e dono alinhado é baixo, e encolhe quando a bolsa perde emissores. Isso cria dois problemas reais — concentração em poucos nomes muito parecidos entre si, e limite de capacidade. Quando esse grupo de ações cai junto, como em 2021 e 2022, não há diversificação que salve. Quem comprou qualidade brasileira naquele período esperou anos para voltar ao ponto de partida. É o preço do método, não uma falha de execução, mas é um preço que o investidor precisa saber que vai pagar.
Legado e situação em 2026
Em outubro de 2026, Florian Bartunek segue listado como sócio-fundador e CIO da Constellation, dividindo a liderança de investimentos com Marcello Silva, sócio e co-CIO. A gestora não publica patrimônio sob gestão, e os números disponíveis variam com o veículo: cerca de US$ 3 bilhões segundo o podcast Capital Allocators em janeiro de 2022, e de R$ 18 bilhões a R$ 19 bilhões no perfil do InfoMoney, a partir de entrevista ao Mundos & Fundos da XP. Em 2016 eram cerca de R$ 2 bilhões.
O legado mais duradouro talvez não esteja na carteira. Bartunek foi professor de value investing no Ibmec-SP, hoje Insper, e em 2012 organizou com Pierre Moreau o curso Grandes Investidores na Casa do Saber de São Paulo. Nove dos dez investidores que depois virariam capítulos de Fora da Curva palestraram ali — a exceção foi André Jakurski. Quatro anos depois, a jornalista Giuliana Napolitano foi convidada a reentrevistar todos e atualizar o material, e o livro saiu pela Portfolio Penguin em 2016, com prefácio de Jorge Paulo Lemann. Vieram Fora da Curva 2, em 2020, e Fora da Curva 3, em 2021.
O ponto do projeto editorial não é o marketing. Antes dele, praticamente não existia registro em português de como gestores brasileiros realmente decidem — e a tese que Bartunek defende sobre o investidor local é que o obstáculo é comportamental, não informacional. Em sua leitura, preço está ligado às emoções mais primitivas do ser humano, e é por isso que a bolsa será a mesma daqui a 10, 20 ou 50 anos. Os instintos que garantiram a sobrevivência da espécie — fugir do perigo, seguir a manada, buscar recompensa imediata — são exatamente os que destroem retorno na bolsa. Bartunek também participa de conselhos do Instituto ProA, da Fundação Lemann, da Fundação Estudar e da B3.
O que o investidor brasileiro tira disso
- Longevidade é um critério antes de valuation. Perguntar se a empresa existirá e vencerá em vinte anos elimina a maior parte da bolsa antes de qualquer planilha — e é o filtro mais barato de aplicar.
- Balanço limpo é condição de sobrevivência no Brasil. Em um país de juros voláteis, alavancagem transforma problema operacional em problema terminal.
- Avalie gestão por histórico, não por impressão. Retorno sobre capital investido ao longo de ciclos informa mais do que qualquer reunião. E ouvir concorrente e cliente costuma render mais que ouvir a companhia.
- Giro baixo só funciona com tese entendida. Carregar dez anos exige conhecer a empresa fundo o suficiente para não vender no primeiro susto — sem isso, o horizonte longo é só discurso.
- O método tem um custo e ele é concentração. Carteira de qualidade no Brasil significa poucos nomes correlacionados. Quem adota isso precisa dimensionar a posição para aguentar uma queda conjunta prolongada.
Frases de Florian Bartunek
“O preço está ligado às emoções mais primitivas do ser humano, por isso a Bolsa será a mesma daqui 10, 20 ou 50 anos.”
— Entrevista ao InfoMoney, dezembro de 2016, sobre por que os instintos humanos atrapalham o investidor.
“Você constrói as melhores safras de investimento neste momento, para colher daqui a três, quatro anos.”
— Entrevista ao NeoFeed, abril de 2023, sobre a bolsa brasileira no piso histórico de múltiplos.
“Tem que olhar lá para fora, mas vou deixar de comprar Raia Drogasil por causa dos Estados Unidos?”
— Entrevista ao NeoFeed, abril de 2023, sobre a prioridade do micro sobre o macro.
“A inexistência de uma cultura gera insegurança.”
— Entrevista “Na Prática”, publicada pela Constellation, sobre a construção da gestora.
Perguntas frequentes sobre Florian Bartunek
Quem é Florian Bartunek?
Florian Bartunek é um gestor de recursos brasileiro, nascido na Áustria em 1969 e criado no Brasil, sócio-fundador e CIO da Constellation Asset Management. Antes de abrir a própria gestora, Florian Bartunek passou quase dez anos no Banco Pactual, onde chefiou a área de análise de ações e chegou a sócio. É também organizador da série de livros Fora da Curva.
O que é a Constellation Asset Management e quando foi fundada?
A Constellation Asset Management é uma gestora independente de ações brasileiras. Pelo próprio site da casa, ela nasceu em 1998 como Utor Investimentos, criada para administrar o dinheiro dos ex-controladores do Banco Garantia — Jorge Paulo Lemann, Marcel Telles e Beto Sicupira. Em 2002 a estratégia foi aberta a clientes externos e passou a se chamar Constellation. A gestora americana Lone Pine Capital entrou como sócia em 2007.
Qual é o método de investimento de Florian Bartunek?
O método de Florian Bartunek parte da longevidade: ele procura empresas capazes de continuar compondo resultado por décadas, com margem bruta alta, retorno sobre o capital investido consistentemente bom, balanço sem alavancagem relevante e um controlador com cabeça de dono. Florian Bartunek carrega poucas posições por muitos anos, com giro baixo, e avalia gestores pelo histórico de retorno sobre capital em vez de confiar na impressão de uma entrevista.
Florian Bartunek escreveu o livro Fora da Curva?
Florian Bartunek é um dos organizadores de Fora da Curva (Portfolio Penguin, 2016), ao lado da jornalista Giuliana Napolitano e de Pierre Moreau, e também um dos dez investidores perfilados no livro. A obra nasceu do curso Grandes Investidores, que Florian Bartunek e Pierre Moreau organizaram na Casa do Saber de São Paulo em 2012. Seguiram-se Fora da Curva 2, em 2020, e Fora da Curva 3, em 2021.
Quanto a Constellation tem sob gestão?
A Constellation não publica o patrimônio sob gestão em seu site, e os números divulgados variam conforme o veículo considerado. A referência pública mais clara é a do podcast Capital Allocators, de janeiro de 2022, que descreveu a casa com cerca de US$ 3 bilhões. O perfil do InfoMoney cita de R$ 18 bilhões a R$ 19 bilhões, com base em entrevista de Florian Bartunek ao programa Mundos & Fundos, da XP. Em 2016, à época do livro Fora da Curva, eram cerca de R$ 2 bilhões.
Quais erros Florian Bartunek já admitiu?
Florian Bartunek já tratou publicamente de perdas em Arapuã e no Banco Nacional, e da Natura como um caso em que a tese de qualidade se desgastou com o tempo. Ele também conta que, poucos dias depois de começar a gerir o dinheiro de Jorge Paulo Lemann, em 1998, a crise russa derrubou sua primeira ação.
Florian Bartunek ainda está na Constellation em 2026?
Sim. Em outubro de 2026, o site da Constellation Asset Management lista Florian Bartunek como sócio-fundador e CIO da gestora, ao lado de Marcello Silva, sócio e co-CIO. Jorge Paulo Lemann e a Lone Pine Capital seguem listados entre os sócios da casa.
Qual a diferença entre o método de Florian Bartunek e o de um gestor long short?
Florian Bartunek opera essencialmente long-only: compra participações em boas empresas e as carrega por anos, sem apostar na queda de ações. Um gestor long short, como Guilherme Aché na Squadra, mantém também posições vendidas, lucrando quando uma ação cai — o que exige uma competência diferente, mais próxima de auditoria e investigação do que de análise de qualidade.
Para ir além
- Fora da Curva: os segredos dos grandes investidores do Brasil (Portfolio Penguin, 2016), organizado por Florian Bartunek, Giuliana Napolitano e Pierre Moreau — o capítulo dele e o de Guilherme Aché estão no mesmo volume.
- Common Stocks and Uncommon Profits, de Philip Fisher — livro que Bartunek recomendou no Market Makers como leitura de mercado.
- Capital Allocators com Ted Seides, janeiro de 2022 — entrevista em inglês sobre investir em ações brasileiras.
- Market Makers #60 — “Desvendando fraudes e encontrando boas empresas”, com Florian Bartunek e Guilherme Aché, gravado na PUC-Rio.
- Site da Constellation Asset Management — composição de sócios e equipe de investimentos.