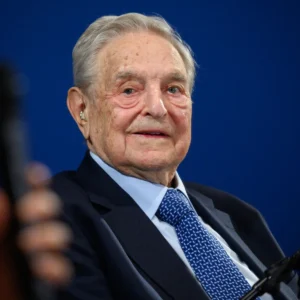
George Soros, nascido Schwartz György em 12 de agosto de 1930 em Budapeste, é o investidor húngaro-americano que fundou o Quantum Fund em 1973 e construiu o track record mais imitado e menos replicado do macro global. O fundo entregou retorno composto superior a 20% ao ano por cerca de quatro décadas, segundo levantamentos de 2010 e 2011, e o episódio mais conhecido — o short na libra esterlina em setembro de 1992 — rendeu mais de US$ 1 bilhão em dias. Soros está vivo em outubro de 2026, com 96 anos, e fora da gestão: transferiu US$ 18 bilhões para a Open Society Foundations em 2017 e passou o controle da fundação ao filho Alexander Soros em junho de 2023.
Quem é George Soros — resumo
| Nome completo | George Soros (nascido Schwartz György) |
|---|---|
| Nascimento | 12 de agosto de 1930, Budapeste, Hungria |
| Nacionalidade | Húngaro-americano |
| Formação | BSc (1951) e MSc (1954) em filosofia pela London School of Economics |
| Principal instituição | Quantum Fund / Soros Fund Management (hoje family office) |
| Estilo de investimento | Macro global discricionário, com uso intensivo de câmbio, juros e alavancagem |
| Conhecido por | Teoria da reflexividade; short na libra esterlina em 1992; Open Society Foundations |
| Obras | The Alchemy of Finance (1987), Soros on Soros (1995), The New Paradigm for Financial Markets (2008) |
Origem e formação: Budapeste, 1944
Soros tinha 13 anos quando a Alemanha ocupou a Hungria, em março de 1944. A família, judia, sobreviveu com documentos falsos conseguidos pelo pai, Tivadar, que também providenciou papéis para outras famílias. O que importa para quem estuda o gestor é o que ele extraiu dali: operar num ambiente em que a regra formal não vale nada e a leitura do que as pessoas vão fazer decide se você vive.
Em 1947 ele foi para Londres. Trabalhou como garçom e carregador enquanto cursava a London School of Economics, onde se formou em filosofia (BSc em 1951, MSc em 1954). Lá teve como tutor Karl Popper, o filósofo da ciência que sustentava que nenhuma teoria é verificável, apenas falseável: uma hipótese só vale algo se existir um experimento capaz de derrubá-la.
Essa ideia é a base técnica de tudo o que Soros fez depois. Uma tese de investimento, para ele, é hipótese a ser testada contra o mercado, com critério explícito de erro. A pergunta “o que precisa acontecer para eu saber que estou errado?” é a herança direta de Popper na mesa de operações.
A virada: de arbitrador a dono do risco
Soros começou na City de Londres e migrou para Nova York no fim dos anos 1950, como analista e arbitrador de ações europeias em casas como a Arnhold & S. Bleichroeder. Era um nicho confortável: conhecia os mercados do continente melhor que os americanos e vendia essa informação.
A virada veio em 1969, quando montou o Double Eagle com cerca de US$ 4 milhões, em parceria com Jim Rogers. O fundo foi reorganizado como Quantum Fund em 1973 — nome que referencia o princípio da incerteza de Heisenberg. Ali Soros deixou de recomendar e passou a carregar o risco, com mandato amplo: ações, moedas, juros e commodities, em qualquer país.
O método: reflexividade, tese e gestão de posição
O leitor brasileiro costuma reduzir “macro” a palpite sobre a próxima reunião do Copom. O método de Soros é outra coisa, e vale separar com cuidado.
O núcleo teórico é a reflexividade: o preço de um ativo não reflete passivamente os fundamentos, porque as crenças dos participantes — sempre falíveis — mudam os próprios fundamentos que elas tentavam antecipar. Crédito abundante eleva o preço do imóvel; o imóvel mais caro serve de colateral para mais crédito; o ciclo se autoalimenta até a divergência entre percepção e realidade ficar insustentável. É o oposto do mercado em equilíbrio dos modelos acadêmicos, e explica por que bolhas não são anomalias: são o comportamento normal de um sistema com feedback.
A consequência operacional é a parte que quase ninguém copia. Se o ciclo é reflexivo, a bolha é investível na subida e na descida, e a pergunta relevante passa de “isto está caro?” para “em que estágio do processo eu estou?”.
O terceiro pilar é gestão de posição, e aqui está o que separa Soros de um comentarista com opinião forte. Convicção, no vocabulário dele, é uma medida de tamanho, não um grau de certeza. Teses de baixa convicção andam pequenas; teses confirmadas pelo movimento do preço são aumentadas agressivamente; e, quando a hipótese é falseada, a posição sai inteira, rápido, sem negociação interna. Stanley Druckenmiller, que geriu o Quantum entre 1988 e 2000, resumiu o chefe como “o melhor tomador de prejuízo que já vi” — elogio técnico, não piada.
Soros foi explícito sobre o próprio processo: “Só sou rico porque sei quando estou errado”, disse em 2008. É a descrição de uma assimetria construída de propósito. Acertar menos da metade das vezes é aceitável se os acertos forem grandes e os erros, pequenos e curtos.
O que é folclore
Vale marcar a fronteira. A dor nas costas de Soros como alerta de portfólio — história contada pelo filho Robert e repetida à exaustão — é detalhe biográfico, e não método. Idem a ideia de que ele “quebrou o Banco da Inglaterra” sozinho, por intuição. Quem trata isso como técnica está comprando lenda.
Os grandes acertos
A libra esterlina, 1992. O Reino Unido estava no Mecanismo Europeu de Taxas de Câmbio, obrigado a manter a libra numa banda estreita contra o marco alemão, com inflação alta e recessão interna. A tese era simples e verificável: as reservas do Banco da Inglaterra não bastavam para defender a moeda, e subir juros em plena recessão era politicamente insustentável. A formulação original foi de Druckenmiller; Soros entrou para dizer que a posição estava pequena demais. O Quantum vendeu a descoberto mais de US$ 10 bilhões em libras. Em 16 de setembro de 1992, o Reino Unido abandonou o mecanismo e o fundo lucrou mais de US$ 1 bilhão em dias (algumas fontes falam em US$ 1,8 bilhão, conforme o período contabilizado).
O composto de longo prazo. Mais relevante que qualquer trade isolado: o Quantum entregou mais de 20% ao ano em média por cerca de quatro décadas, segundo levantamentos citados em 2010 e 2011, com lucro acumulado estimado entre US$ 32 bilhões e US$ 40 bilhões desde 1973.
A crise asiática, 1997. A Soros Fund Management operou contra moedas do sudeste asiático antes e durante o colapso do baht tailandês, com a mesma tese de 1992: regime de câmbio administrado, reservas insuficientes, desequilíbrio externo. Mercado diferente, mecanismo idêntico.
Os erros
A lista é longa, e é ela que explica a arquitetura de risco.
- 1981: o Quantum caiu 22% e encolheu de cerca de US$ 400 milhões para US$ 200 milhões — o pior ano da fase inicial.
- 1987: perdeu cerca de US$ 800 milhões em ações japonesas pouco antes do crash de outubro. Soros esperava que o Japão caísse primeiro; caiu Wall Street.
- 1994: cerca de US$ 600 milhões perdidos em um único dia numa posição contra o iene.
- 1998: cerca de US$ 2 bilhões na crise russa.
- 2000: o patrimônio do Quantum caiu de cerca de US$ 10 bilhões para US$ 4 bilhões em cerca de um ano, com perdas em tecnologia. Gestores-chave saíram, Druckenmiller entre eles, e os fundos foram fundidos no Quantum Endowment, com mandato de risco menor.
Note o padrão: perdas enormes em valor absoluto que, mesmo assim, não mataram a operação. Nenhuma foi fatal porque nenhuma foi defendida além do ponto de falsificação da tese. É a diferença entre errar caro e errar sem volta.
A acusação de Mahathir e a controvérsia como fato
Em 1997, o primeiro-ministro da Malásia, Mahathir Mohamad, acusou Soros de atacar as moedas da região como retaliação por a ASEAN ter admitido Mianmar, e associou a acusação a teorias conspiratórias antissemitas. Soros respondeu que a acusação era inteiramente infundada. Em 2006, Mahathir reconheceu publicamente que Soros não havia sido o responsável pela crise.
O episódio inaugurou o padrão que marca a biografia pública de Soros desde então: um gestor de câmbio convertido em personagem político, por governos de orientações opostas, em geral quando a alternativa é admitir fragilidade fiscal ou cambial própria. Soros é hoje um dos maiores doadores políticos dos Estados Unidos — US$ 102 milhões antes das eleições de meio de mandato de 2026, segundo a Fortune — e as críticas a essa atuação são um debate legítimo, que este verbete não disputa. Câmbio e ideologia são assuntos distintos.
Legado e situação em 2026
Em julho de 2011, a Soros Fund Management devolveu pouco menos de US$ 1 bilhão a investidores externos e passou a gerir apenas o capital da família, citando as novas exigências de divulgação da regulação americana. Deixou de ser hedge fund e virou, na prática, um family office — operação que a Bloomberg estimava em US$ 25 bilhões em 2023, com Dawn Fitzpatrick na direção de investimentos desde 2017.
Em 17 de outubro de 2017 foi anunciada a transferência de US$ 18 bilhões do patrimônio pessoal para a Open Society Foundations, um dos maiores movimentos de capital privado para filantropia da história. Em junho de 2023, o Wall Street Journal noticiou que Soros havia entregado o controle da fundação ao filho Alexander Soros, então com 37 anos, que também integra o comitê de investimentos da gestora. A sucessão veio acompanhada de reestruturação pesada, com corte de parte substancial do quadro internacional da fundação.
Em outubro de 2026, com 96 anos, Soros está vivo e fora da gestão. Deixou duas heranças técnicas: a prova de que uma tese macro bem construída pode valer mais que qualquer vantagem informacional em ação individual, e um arcabouço — a reflexividade — que a academia ignorou e os gestores de ciclo usam todos os dias, sem citar a fonte.
Por que o método de Soros é quase impossível de replicar
O investidor que tenta “fazer o que Soros fez” está tentando a coisa errada. O método depende de três condições que praticamente ninguém tem: capital alavancado em escala suficiente para que a própria posição mova o preço e force a decisão política; acesso institucional a câmbio, dívida soberana e derivativos com custo marginal baixo; e uma estrutura de capital que tolera perder US$ 2 bilhões num ano e continuar operando.
Tire isso e sobra um sujeito alavancado com opinião forte sobre juro e câmbio, sem rede. Esse perfil costuma durar um ciclo. O que é transferível é bem menos glamouroso, e muito mais útil.
O que o investidor brasileiro tira disso
- Escreva a tese e o critério de erro juntos. Antes de montar posição, defina em uma frase o que precisa acontecer no mundo para você reconhecer que errou. Sem isso, você não tem tese: tem torcida.
- Convicção é tamanho, não certeza. A decisão relevante está no quanto, não no se. Posição de teste e posição de convicção precisam ter tamanhos visivelmente diferentes na sua carteira.
- Separe estar errado de estar errado no tamanho errado. Soros perdeu bilhões várias vezes sem quebrar porque a estrutura de risco antecedia a tese. O mesmo erro, alavancado além da conta, encerra a carreira.
- Reflexividade é leitura de ciclo, não de timing. Serve para reconhecer que crédito, preço e colateral se alimentam — útil no Brasil para ler ciclos de imóvel, de crédito consignado e de oferta pública de ações. Não serve para prever o dia da virada.
- Macro doméstico tem custo de carrego alto. Posição direcional em juro e câmbio no Brasil é caro de financiar. Replicar um gestor que operava com funding em moeda forte, sem refazer essa conta, é copiar a fachada e ignorar a planta.
Frases de George Soros
“Quando vejo uma bolha se formando, corro para comprar, jogando mais lenha na fogueira. Isso não é irracional.”
Declaração de 2009, reproduzida pelo Irish Times: a reflexividade aplicada.
“Só sou rico porque sei quando estou errado.”
Declaração de 2008. Na mesma ocasião, Soros afirmou ter sobrevivido “reconhecendo meus erros”.
“Seguidores de tendência só se machucam nos pontos de inflexão, onde a tendência muda.”
De Soros on Soros (1995).
“Você chama isso de posição?”
Dito a Stanley Druckenmiller numa operação contra o marco alemão nos anos 1980, segundo relato de Druckenmiller em The New Market Wizards, de Jack Schwager. Soros mandou dobrar a posição — o melhor registro da lógica de dimensionamento dele.
Perguntas frequentes sobre George Soros
Quem é George Soros?
George Soros, nascido Schwartz György em 12 de agosto de 1930 em Budapeste, é um investidor e filantropo húngaro-americano. Fundou o Quantum Fund em 1973 e ficou conhecido pelo short na libra esterlina em setembro de 1992, que rendeu mais de US$ 1 bilhão ao fundo. É também o fundador da Open Society Foundations, para a qual transferiu US$ 18 bilhões em 2017.
George Soros está vivo em 2026?
Sim. George Soros está vivo em outubro de 2026, aos 96 anos, mas não comanda mais a gestora nem a fundação. Alexander Soros assumiu o controle da Open Society Foundations em junho de 2023 e integra o comitê de investimentos da Soros Fund Management.
O que é a teoria da reflexividade de George Soros?
A reflexividade, formulada por George Soros, afirma que os preços dos ativos são determinados por crenças falíveis dos participantes, e que essas crenças alteram os fundamentos que pretendiam prever. O resultado são ciclos de alta e baixa que se autoalimentam — incompatíveis com modelos de mercado em equilíbrio. Soros atribui a Karl Popper, seu tutor na London School of Economics, a base filosófica da ideia.
Quanto George Soros ganhou com o short na libra esterlina?
O Quantum Fund de George Soros lucrou mais de US$ 1 bilhão com a venda a descoberto de mais de US$ 10 bilhões em libras esterlinas em setembro de 1992, quando o Reino Unido abandonou o Mecanismo Europeu de Taxas de Câmbio. Algumas fontes estimam o ganho em até US$ 1,8 bilhão, dependendo do período contabilizado. A tese original foi de Stanley Druckenmiller, então gestor principal do fundo.
Quais foram os maiores erros de George Soros?
Entre os maiores erros de George Soros estão a queda de 22% do Quantum Fund em 1981, a perda de cerca de US$ 800 milhões em ações japonesas em 1987, cerca de US$ 600 milhões em um único dia contra o iene em 1994, cerca de US$ 2 bilhões na crise russa de 1998 e a redução do patrimônio do fundo de cerca de US$ 10 bilhões para US$ 4 bilhões em 2000, com perdas em tecnologia.
Qual livro de George Soros vale ler?
The Alchemy of Finance (1987) é o livro central de George Soros: apresenta a teoria da reflexividade e inclui um diário de operações em tempo real. É denso e mal organizado, e vale o esforço pela segunda metade. Soros on Soros (1995) é mais acessível e cobre o método em formato de entrevista.
A Soros Fund Management ainda aceita investidores?
Não. Em julho de 2011, a Soros Fund Management devolveu pouco menos de US$ 1 bilhão a investidores externos e passou a operar como veículo da família Soros, citando novas exigências de divulgação regulatória. A Bloomberg estimava o patrimônio sob gestão em cerca de US$ 25 bilhões em 2023, com Dawn Fitzpatrick como diretora de investimentos desde 2017.
Para ir além
- The Alchemy of Finance (George Soros, 1987) — a fonte primária da reflexividade.
- Soros on Soros: Staying Ahead of the Curve (1995) — o método em formato de entrevista.
- The New Market Wizards (Jack Schwager, 1992) — a entrevista com Stanley Druckenmiller é o melhor registro de como funcionava a mesa do Quantum.
- More Money Than God (Sebastian Mallaby, 2010) — história dos hedge funds com capítulos detalhados sobre 1992 e 1997.
- georgesoros.com — arquivo de artigos e discursos do próprio Soros.