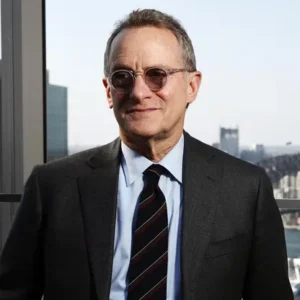
Howard Stanley Marks, nascido em 1946 em Nova York, é cofundador e copresidente do conselho da Oaktree Capital Management, a gestora de crédito que criou em Los Angeles em abril de 1995 e que administrava US$ 223 bilhões em 31 de dezembro de 2025. Ele construiu patrimônio comprando o que o mercado não queria — dívida de alto rendimento e crédito de empresas quebradas — e construiu reputação escrevendo memos públicos aos clientes desde outubro de 1990. A Forbes estimava sua fortuna em US$ 2,2 bilhões em 14 de outubro de 2026. A tese central de Howard Marks caberia num cartão: ninguém sabe o que vem depois, mas é possível saber onde se está.
Origem e formação: o Queens, Wharton e Chicago
Howard Marks nasceu em 1946 e cresceu no Queens, em Nova York, em família de classe média. Fez o bacharelado em economia na Wharton, com ênfase em finanças, e foi para Chicago fazer o MBA, concluído em 1969, com majors em contabilidade e marketing. A combinação importa mais do que parece: Wharton deu o aparato prático, e Chicago, no fim dos anos 1960, era o centro mundial da hipótese de mercados eficientes.
Howard Marks saiu de Chicago convencido de uma coisa e desconfiado de outra. Convencido de que mercados são difíceis de bater e que a maior parte dos gestores não bate. Desconfiado de que a eficiência fosse uniforme — se há bolsões onde a informação circula mal e onde o investidor institucional é proibido de entrar por mandato, é ali que o preço erra. Essa desconfiança organizou a carreira inteira. Ele tornou-se CFA em 1975.
A virada: o high yield, Milken e a mudança para Los Angeles
Howard Marks entrou no Citicorp em 1969 como analista de ações e virou diretor de pesquisa. Foi lá que levou o primeiro soco didático: a carteira de “ações de qualidade” do banco, montada no auge das Nifty Fifty, destruiu capital para quem comprou em 1968 e segurou até os anos 1970. Comprar o melhor negócio a qualquer preço não é estratégia.
Em 1978 o banco o tirou de ações e o colocou numa área periférica: títulos conversíveis e dívida de alto rendimento — o high yield, ou seja, bonds de empresas com crédito ruim, que pagam juros maiores justamente porque podem não pagar. Era, na época, um mercado desprezado. Em 1979 ele conheceu Michael Milken, o banqueiro do Drexel Burnham que estava criando esse mercado praticamente sozinho, e em 1980 mudou-se para Los Angeles para gerir um fundo da classe.
A lição que ele tirou dali é a espinha de todo o resto. O investidor institucional americano não podia comprar aqueles papéis — havia regra escrita proibindo. Preço formado sem compradores é preço errado. Howard Marks percebeu que ganhava dinheiro não por ser mais inteligente, mas por estar num lugar onde quase ninguém tinha permissão de estar.
Em 1985 ele foi para a TCW Group, para liderar as áreas de high yield e conversíveis. Em 1988, com Bruce Karsh, organizou um dos primeiros fundos dedicados a dívida distressed — o crédito de empresas já em dificuldade ou em recuperação judicial, comprado a uma fração do valor de face — dentro de uma grande instituição financeira. Em 1995, quando a TCW recusou um arranjo de divisão de taxas que permitiria ao grupo continuar gerindo os próprios fundos, cinco sócios saíram: Howard Marks, Bruce Karsh, Larry Keele, Richard Masson e Sheldon Stone. Em abril de 1995 fundaram a Oaktree Capital Management.
O método de Howard Marks: risco, ciclo e segundo nível de pensamento
O primeiro pilar é a definição de risco. A teoria financeira mede risco por volatilidade — o desvio-padrão dos retornos — porque é um número calculável. Howard Marks rejeita essa escolha como definição central. No memo Risk Revisited Again, de 8 de junho de 2015, ele escreveu que “volatilidade é a escolha do acadêmico para definir e medir risco” e que o que os investidores temem “é a possibilidade de perda permanente”. O argumento dele é empírico, não filosófico: ninguém nunca recusou um investimento dizendo que o retorno esperado não compensava a oscilação.
O segundo pilar é o controle de risco, que não se confunde com aversão a risco. Aversão a risco é não correr risco; controle de risco é correr risco consciente, precificado e dimensionado. Na prática da Oaktree isso virou um mandato quase chato: “não perder dinheiro” vem antes de “ganhar muito”. Numa carteira de crédito, onde o ganho máximo é receber juros e principal, a assimetria é invertida — o upside é limitado e o downside é total. Controlar perda é, literalmente, a estratégia.
O terceiro pilar é o ciclo. Howard Marks não tenta prever juros, PIB ou eleição. Ele mede temperatura: quanto o mercado está disposto a pagar por risco, quão frouxas estão as cláusulas de proteção dos contratos de dívida (os covenants), quanto crédito está sendo concedido a quem não deveria recebê-lo. Quando o dinheiro está barato e o medo sumiu, a Oaktree fica defensiva. Quando o pânico derruba preço de ativo bom junto com ativo ruim, ela fica agressiva. A frase do livro de 2011 resume: “podemos nunca saber para onde estamos indo, mas é melhor termos uma boa ideia de onde estamos”.
O quarto pilar é o que ele chama de segundo nível de pensamento. Primeiro nível: “a empresa é boa, vou comprar”. Segundo nível: “a empresa é boa, todo mundo sabe que é boa, isso já está no preço, então o que eu sei que o preço ainda não sabe?”. Para ter retorno acima da média é preciso pensar diferente da média e estar certo. Howard Marks é insistente na segunda metade dessa frase, porque a primeira sozinha produz apenas excentricidade caríssima.
Os grandes acertos de Howard Marks
O memo “bubble.com”, de 2 de janeiro de 2000. Howard Marks escreveu memos por dez anos quase sem resposta dos clientes. O texto que quebrou o silêncio foi uma dissecação da psicologia da bolha de internet, publicado semanas antes do pico do Nasdaq em março de 2000. Não foi previsão de data: foi descrição de comportamento. Warren Buffett resumiu o valor da série assim: “quando vejo memos do Howard Marks na minha correspondência, são a primeira coisa que abro e leio”.
A crise de 2008. A Oaktree levantou cerca de US$ 11 bilhões para seu fundo de distressed daquele ciclo — o maior já captado até então — e, decisivamente, começou a gastar esse dinheiro nas semanas seguintes à quebra do Lehman Brothers, quando o consenso era esperar. Em 15 de outubro de 2008, no memo The Limits to Negativism, Howard Marks argumentou que ceticismo, naquele momento, significava desconfiar do pessimismo, e não do otimismo. Posicionar é diferente de prever: ele não sabia se o fundo da crise era ali, sabia que o preço pago embutia margem para errar.
O Opps XII, fechado em cerca de US$ 16 bilhões, com encerramento da captação reportado em fevereiro de 2025. É o maior fundo de dívida distressed já levantado no mundo. Trinta anos depois da fundação da Oaktree, a tese continua a mesma, com uma ordem de magnitude a mais de capital.
Os erros de Howard Marks
O erro estrutural dele é cronológico. Howard Marks fica cauteloso cedo — e caro. No memo Yet Again?, de 7 de setembro de 2017, ele reconhece o custo: o mercado “invariavelmente continuará a subir por um tempo até excessos ainda maiores, o que nos faz parecer errados”. Entre 2013 e 2021, um investidor que seguiu a cautela da Oaktree em ativos de risco americanos ficou atrás de quem simplesmente comprou índice. Quem usa a leitura de ciclo de Howard Marks como gatilho de market timing — sair da bolsa quando ele avisa que o mercado está caro — costuma sair anos antes.
O erro admitido com nome e data é o Bitcoin. Depois de condenar criptomoedas publicamente, ele voltou atrás no mesmo memo de setembro de 2017: “eu estava olhando para o Bitcoin da maneira errada” e “tinha pensado em moedas digitais como Bitcoin como sardinhas de investimento, e isso pode ter sido um erro”. Em janeiro de 2021, no memo Something of Value, escrito a partir de conversas com o filho Andrew, ele revisitou a própria resistência a empresas de tecnologia e a rigidez da fronteira entre value e growth — uma concessão desconfortável para alguém formado na escola do múltiplo baixo.
E há um limite que não é erro dele, mas do leitor. A vantagem competitiva de Howard Marks nasceu de acesso: comprar dívida que instituições eram proibidas de comprar, com time jurídico para brigar em recuperação judicial. Isso não se replica em pessoa física. Quem lê os memos herda o arcabouço mental, não a oportunidade.
Legado e situação em 2026
Howard Marks tem 80 anos em outubro de 2026 e segue copresidente do conselho da Oaktree ao lado de Bruce Karsh, que também é diretor de investimentos. A operação é conduzida pelos co-CEOs Armen Panossian e Robert O’Leary. Em 13 de março de 2019 a Brookfield Asset Management anunciou a compra de 62% da Oaktree por cerca de US$ 4,7 bilhões — a conclusão da aquisição majoritária foi anunciada em 30 de setembro de 2019 —, com os sócios mantendo 38% e a autonomia de gestão. A Oaktree chegou a US$ 223 bilhões sob gestão em 31 de dezembro de 2025.
Ele continua escrevendo. Em dezembro de 2025 publicou Is It a Bubble? sobre a euforia em inteligência artificial, e deu entrevistas à CNBC em março, abril e setembro de 2026 discutindo crédito privado e déficit fiscal americano. O legado maior talvez seja de forma, e não de conteúdo: Howard Marks provou que uma gestora pode construir distribuição escrevendo bem e de graça, por 35 anos, sem vender nada no texto.
O que o investidor brasileiro tira disso
- Troque a pergunta “vai subir?” pela pergunta “onde estamos?”. Medir prêmio de risco, spread de crédito e frouxidão de covenant é verificável. Previsão de Selic e dólar, não.
- Risco, na prática, é perda permanente. Volatilidade incomoda; perda definitiva de poder de compra é o que destrói plano financeiro. As duas coisas exigem respostas diferentes.
- Crédito tem assimetria invertida. Em renda fixa de crédito privado — debênture, CRI, FIDC — o ganho é limitado ao contrato e a perda pode ser integral. Análise de risco de crédito pesa mais do que projeção de retorno.
- Cautela custa dinheiro e você vai pagar essa conta. Se adotar a disciplina de ciclo, aceite que vai parecer errado por anos antes de parecer certo. Decida de antemão se tem estômago e prazo para isso.
- Leia os memos como método, não como sinal de compra. O arcabouço é transferível; o acesso a distressed institucional não é.
Frases de Howard Marks
“Volatilidade é a escolha do acadêmico para definir e medir risco. (…) O que eles temem é a possibilidade de perda permanente.”
Memo Risk Revisited Again, Oaktree Capital, 8 de junho de 2015.
“A possibilidade de perda permanente é o risco que me preocupa.”
Livro The Most Important Thing (2011), publicado no Brasil como O Mais Importante para o Investidor.
“Podemos nunca saber para onde estamos indo, mas é melhor termos uma boa ideia de onde estamos.”
Livro The Most Important Thing (2011), capítulo sobre percepção de ciclo.
“Eu estava olhando para o Bitcoin da maneira errada.”
Memo Yet Again?, Oaktree Capital, 7 de setembro de 2017, ao revisar publicamente a própria opinião sobre criptomoedas.
Perguntas frequentes sobre Howard Marks
Quem é Howard Marks?
Howard Marks, nascido em 1946 em Nova York, é cofundador e copresidente do conselho da Oaktree Capital Management, gestora de crédito criada em Los Angeles em abril de 1995. A Oaktree administrava US$ 223 bilhões em 31 de dezembro de 2025. Howard Marks escreve memos públicos desde outubro de 1990 e é autor de O Mais Importante para o Investidor (2011) e Dominando o Ciclo de Mercado (2018).
Howard Marks ainda está vivo em 2026?
Sim. Howard Marks está vivo, tem 80 anos em outubro de 2026 e segue como copresidente do conselho da Oaktree Capital Management. Ele continua publicando memos e concedeu entrevistas à CNBC em março, abril e setembro de 2026. A gestão executiva da Oaktree está com os co-CEOs Armen Panossian e Robert O’Leary.
Qual é o método de investimento de Howard Marks?
O método de Howard Marks tem quatro pilares: controle de risco antes de busca de retorno, risco definido como probabilidade de perda permanente de capital em vez de volatilidade, posicionamento ajustado à temperatura do ciclo de mercado e o chamado segundo nível de pensamento — procurar o que o preço ainda não reflete. Howard Marks não faz previsão macroeconômica; ele mede quanto o mercado está pagando por risco no momento.
O que é dívida distressed, a especialidade de Howard Marks?
Dívida distressed é o título de crédito de uma empresa em dificuldade financeira ou em recuperação judicial, negociado muito abaixo do valor de face. O comprador aposta na recuperação do crédito ou em assumir controle da companhia na reestruturação. Howard Marks e Bruce Karsh organizaram um dos primeiros fundos dedicados a essa classe dentro de uma grande instituição financeira, na TCW, em 1988.
Quais livros de Howard Marks vale ler?
Comece por O Mais Importante para o Investidor (2011), que organiza duas décadas de memos em capítulos sobre risco, ciclos e psicologia de mercado. Depois leia Dominando o Ciclo de Mercado (2018), mais técnico e focado em como calibrar a carteira. Todos os memos de Howard Marks desde 1990 estão disponíveis gratuitamente no site da Oaktree Capital.
A Oaktree de Howard Marks foi vendida para a Brookfield?
Parcialmente. Em 13 de março de 2019 a Brookfield Asset Management anunciou a compra de 62% da Oaktree Capital Management por cerca de US$ 4,7 bilhões, com a conclusão da participação majoritária anunciada em 30 de setembro de 2019. Howard Marks e os demais sócios ficaram com 38% e preservaram a autonomia operacional da gestora.
Qual a diferença entre Howard Marks e Warren Buffett?
Warren Buffett compra participação em empresas boas e as mantém por décadas, com foco em qualidade de negócio e vantagem competitiva. Howard Marks compra crédito — dívida de alto rendimento e papéis de empresas em crise — com foco em preço, estrutura legal e posição no ciclo, em operações de prazo definido. Os dois partem da margem de segurança de Benjamin Graham e chegam a classes de ativo diferentes.
Para ir além
- MARKS, Howard. O Mais Importante para o Investidor (The Most Important Thing, 2011) — o ponto de entrada.
- MARKS, Howard. Dominando o Ciclo de Mercado (Mastering the Market Cycle, 2018) — posicionamento e ciclos.
- Memo Risk Revisited Again (8/6/2015) — a crítica à volatilidade como definição de risco.
- Memo Yet Again? (7/9/2017) — ele revisando as próprias conclusões em público.
- Memo Is It a Bubble? (dezembro de 2025) — a leitura dele sobre o ciclo de inteligência artificial.