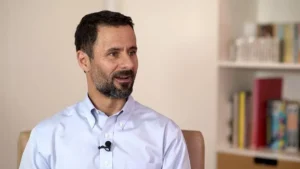
Pedro Damasceno (1970–2017) foi sócio e gestor da Dynamo, a gestora carioca fundada em 1993 que levou o investimento fundamentalista de longo prazo para o mercado brasileiro. Entrou na casa no primeiro ano de operação e tornou-se um dos responsáveis pelo Dynamo Cougar, fundo criado em setembro de 1993 que acumulava 25.714% de rentabilidade nominal entre janeiro de 1996 e fevereiro de 2022, contra 2.096% do Ibovespa, segundo a série da Anbima compilada pela Exame. Deu uma única entrevista em vídeo na vida, em dezembro de 2016. Morreu de infarto em 7 de outubro de 2017, aos 47 anos, deixando um conjunto de ideias que hoje é vocabulário obrigatório de qualquer gestor de ações no Brasil.
Origem e formação: o Rio, a Candido Mendes e uma passagem curta pelo Pactual
Pedro Damasceno formou-se em economia pela Universidade Candido Mendes, no Rio de Janeiro — fora das escolas que o mercado trata como pedigree. Teve passagem breve pelo Banco Pactual como analista de investimentos e, em 1993, entrou na Dynamo, que estava nascendo.
A Dynamo foi fundada naquele ano por profissionais vindos do Banco Garantia. As fontes públicas divergem sobre a composição exata do grupo fundador: reportagens de 2017 descreveram Pedro Damasceno como sócio-fundador, enquanto relatos sobre a história da casa atribuem a fundação a Pedro Eberle e Bruno Rocha, com Luiz Orenstein e Marcelo Stallone entrando em 1997. Todas as versões concordam que Damasceno estava lá desde 1993.
A proposta inicial era simples e, para a época, excêntrica. Como ele contou ao InfoMoney, “a ideia era vir pro Brasil olhar para essas empresas ‘emergentes’ com um viés mais empresarial”. Em 1993, com inflação de três dígitos e bolsa minúscula, comprar participação em empresa brasileira pensando em década era quase ingenuidade. “No começo era algo feito mais com dinheiro de amigos e familiares”, disse. Sobre o plano de longo prazo que a imprensa sempre quis enxergar ali, foi direto: “não existia esse master plan”.
A virada: o Cougar e a aposta em carregar
O Dynamo Cougar nasceu em setembro de 1993 comprando Ambev e Itaú. Pedro Damasceno descrevia o Itaú como um investimento que rendeu “20%, 25% ao ano durante muitos anos” — uma década de composição, não um trade.
A virada conceitual que ele representa está em ter montado uma estrutura que permitia ficar. Fundo de ações no Brasil dos anos 1990 convivia com resgate a qualquer sinal de crise, e gestor avaliado por trimestre não carrega posição por dez anos. A Dynamo construiu base de cotistas de longo prazo — endowments, family offices, fundos patrimoniais — e aceitou ficar menor para preservar o horizonte. O Cougar passou a maior parte da história fechado para captação; em uma das raras reaberturas, R$ 650 milhões destinados a não clientes esgotaram em 46 segundos.
A discrição da casa é operacional. Gestora de carteira concentrada que pretende comprar devagar e carregar por anos tem interesse econômico direto em não falar do que está comprando: falar atrai capital, e capital em excesso destrói o próprio retorno — foi o argumento que o InfoMoney apurou em 2023 para explicar por que a Dynamo não queria reabrir o Cougar. A reserva é consequência do método, e tratá-la como aura é perder o ponto.
O método: três pilares, uma sala e muita sola de sapato
No livro Fora da Curva (1ª edição, 2016, organizado por Florian Bartunek, Giuliana Napolitano e Pierre Moreau), Pedro Damasceno descreveu o processo da Dynamo em três pilares: números, estratégia e pessoas. A ordem importa, e a hierarquia é invertida em relação ao que o mercado pratica.
Números são a parte fácil: qualquer um tem acesso a balanço, e planilha virou commodity. A estratégia pergunta por que um bom negócio é bom — qual a vantagem competitiva durável, o moat, que impede o concorrente de copiar e corroer a margem. E pessoas é a variável que nenhum modelo captura: quem é o controlador, como trata o minoritário, o que faz com o caixa quando sobra. Damasceno era conselheiro de Marcopolo, Bunge Alimentos e Eternit, e presidia o conselho da BR Malls, onde a Dynamo conduzia atuação ativista. Ele não analisava empresa de fora.
A pesquisa é primária: “a gente costuma brincar aqui de ‘sola de sapato’ e muita conversa” — com fornecedor, concorrente, ex-funcionário. O exemplo que mais contava era o acordo de acionistas entre Ambev e Interbrew, de 2004, documento público que quase ninguém tinha lido com atenção. “Todo mundo aqui leu o acordo, a gente sentou numa sala e por dois dias ficamos conjecturando”, disse. A conclusão: na prática, os brasileiros estavam comprando a Interbrew — leitura que o preço ainda não refletia.
A decisão é colegiada e hostil por desenho. “Todo mundo aqui é analista e todo mundo aqui precisa convencer os outros de suas ideias”, explicou. A tese não vai à mesa para aprovação: “quando você tem uma ideia, ela é posta na frente dos outros pra que ela seja destruída mesmo”. Tempo de casa e cargo não valem argumento. É controle de risco barato e brutal — tese que não sobrevive a dois dias de ataque dos sócios não sobrevive ao mercado.
O objetivo declarado não é bater índice. “A gente quer gerar retornos consistentes ao longo do tempo com um risco bem controlado”, resumiu, aceitando ficar abaixo do Ibovespa por alguns anos como custo do método. Em carta de novembro de 2000, a Dynamo já escrevia sobre “nossa nobre intenção de produzir retornos reais de pelo menos 20% ao ano medidos em períodos de cinco anos”, e que “nobres intenções devem ser testadas periodicamente — em períodos móveis de cinco anos — pelos resultados alcançados”. A janela de cinco anos é o padrão que a casa escolheu para si e sustenta há três décadas.
Os grandes acertos
Itaú e Ambev, compradas em 1993 e carregadas por décadas. As duas primeiras posições do Cougar viraram o núcleo do retorno histórico do fundo, pela composição anual de um banco e de uma cervejaria que consolidavam seus mercados.
Lojas Renner. Pedro Damasceno tornou-se o principal interlocutor da Dynamo com José Galló, CEO da varejista, depois que Bruno Rocha se mudou para Londres. Galló o descreveu como acionista construtivo, que questionava a companhia de forma positiva — exemplo de como a Dynamo exercia influência sem controle.
O track record do Cougar, com o cuidado devido. Os números variam conforme a janela e a fonte, e vale registrar as três referências públicas: mais de 18.000% desde a criação contra cerca de 600% do Ibovespa, segundo o InfoMoney em outubro de 2017; 25.714% nominais entre janeiro de 1996 e 28 de fevereiro de 2022 contra 2.096% do Ibovespa, segundo a Exame com base na série da Anbima — 5.132% em termos reais, cerca de 11,1% ao ano; e 10.985% em 25 anos contra 1.600% do CDI, em levantamento publicado pelo Market Makers. São recortes diferentes do mesmo histórico. Qualquer um deles, isolado e sem data, é propaganda.
Os erros: a admissão de quem tinha pouco, não muito
O erro que Pedro Damasceno escolheu admitir publicamente revela o estilo dele: ter ficado pequeno em posições que subiram. “A gente tem uma exposição abaixo do ideal nessas posições”, disse na entrevista de 2016, e completou: “esse tipo de erro a gente certamente vai continuar cometendo, porque tá ligado à preocupação com o risco”. É um custo assumido — a mesma prudência que evita o desastre limita o acerto, e ele preferia pagar esse preço.
A crítica mais séria ao método aparece depois da morte dele, e uma biografia honesta precisa registrá-la. Em 20 anos, o Cougar teve retorno negativo em apenas três exercícios — 2008, 2021 e 2022 —, com perdas entre 30,25% e 13,80%. Em 2022 caiu 13,8% enquanto o Ibovespa subiu 4,7%, e nos 24 meses encerrados em 3 de março de 2023 acumulava queda de 28,56% contra recuo de 6,58% do índice. Natura, Alpargatas e Hapvida responderam por cerca de metade do resultado negativo, e o patrimônio caiu de R$ 6,8 bilhões em março de 2022 para R$ 5,4 bilhões, por resgates.
A resposta da casa veio na carta do quarto trimestre de 2022, e é um exemplo de como se escreve sobre perda: “estamos profundamente insatisfeitos com a nossa performance recente”; “um resultado negativo no ano é sempre decepcionante para o gestor”; e, sobre a Natura, “hoje, vemos que as dificuldades se apresentaram maiores do que imaginávamos”. Nenhuma menção a mercado difícil como desculpa.
Carteira concentrada e horizonte longo funcionam quando a tese está certa. Quando duas ou três posições grandes erram juntas, a mesma concentração que gerou o retorno histórico produz um drawdown que leva anos para recuperar. Isso não invalida o método: significa que ele exige exatamente o capital de longo prazo que a Dynamo passou 30 anos selecionando. Quem entra num fundo assim medindo retorno de 12 meses está usando a ferramenta errada.
Legado e a Dynamo em 2026
Pedro Damasceno morreu em 7 de outubro de 2017, no Rio de Janeiro, aos 47 anos, de infarto. Corria, pedalava e velejava, tinha completado a primeira maratona aos 18 anos e, segundo o Brazil Journal, havia colocado um stent anos antes. Deixou a mulher, Bruna, e três filhas. As fontes divergem sobre a circunstância exata — algumas relatam que ele corria na praia.
Dois registros guardam a voz dele. O capítulo em Fora da Curva, nascido de um curso na Casa do Saber em 2014, foi uma das raras ocasiões em que a Dynamo, que cultiva a autoria coletiva, deixou um sócio falar pela cultura da casa. O outro é a entrevista em vídeo ao projeto “Fora da Curva” do InfoMoney, em dezembro de 2016, conduzida por Thiago Salomão — hoje fundador do Market Makers — e descrita como o único registro em vídeo de Damasceno no jornalismo brasileiro.
A gestora seguiu sem ele, como a cultura previa. Em 2026, a Dynamo está na terceira e quarta geração de sócios: o formulário de referência entregue à CVM em março de 2026, relativo ao exercício de 2025, lista 21 sócios entre as três empresas do grupo, com Bruno Hermes da Fonseca Rudge como diretor de gestão e Luiz Orenstein entre os sócios. A estrutura inclui a Dynamo V.C., de 1999, para private equity, e a Dynamo Internacional, de 2006, para gestão offshore. O patrimônio sob gestão não é divulgado de forma consolidada: o InfoMoney apontava cerca de R$ 15 bilhões em ações brasileiras em março de 2023, com o Cougar em R$ 5,4 bilhões, enquanto bases montadas sobre dados da CVM registram algo na ordem de R$ 24,8 bilhões sob a Dynamo Administração de Recursos, sem data de referência explícita. As cartas continuam sendo publicadas e lidas por gente que nunca teve cota no fundo.
O que o investidor brasileiro tira disso
- Defina sua janela antes de investir. A Dynamo escolheu períodos móveis de cinco anos para julgar o próprio trabalho e escreveu isso em carta no ano 2000. Quem não define a janela acaba julgando a tese pelo último extrato.
- Documento público é vantagem disponível. O ganho da Dynamo com o acordo Ambev–Interbrew veio de ler um papel que estava na mão de todos. Estatuto, acordo de acionistas e nota explicativa de balanço continuam sendo lidos por pouca gente.
- Concentração cobra pedágio. Carteira de 15 a 20 ações amplifica o acerto e o erro. Só funciona com capital que não precisa ser resgatado na pior hora — e isso é decisão sua, não do gestor.
- Procure quem escreve sobre o que deu errado. A carta da Dynamo de 2022 nomeia as posições que destruíram retorno. Material de gestão que só celebra acerto é peça de marketing.
- Retorno sem período e sem fonte não diz nada. O mesmo Cougar aparece como “18.000%”, “25.714%” e “10.985%” na imprensa séria, porque são janelas diferentes. Exija a data de referência sempre, inclusive de nós.
Frases de Pedro Damasceno
“Todo mundo aqui é analista e todo mundo aqui precisa convencer os outros de suas ideias.”Entrevista ao InfoMoney, dezembro de 2016, sobre a decisão colegiada na Dynamo.
“Quando você tem uma ideia, ela é posta na frente dos outros pra que ela seja destruída mesmo.”Entrevista ao InfoMoney, dezembro de 2016.
“A gente costuma brincar aqui de ‘sola de sapato’ e muita conversa.”Entrevista ao InfoMoney, dezembro de 2016, sobre o trabalho de pesquisa primária.
“Esse tipo de erro a gente certamente vai continuar cometendo, porque tá ligado à preocupação com o risco.”Entrevista ao InfoMoney, dezembro de 2016, sobre ter exposição menor que a ideal em posições que se valorizaram.
Perguntas frequentes sobre Pedro Damasceno
Quem foi Pedro Damasceno?
Pedro Damasceno foi um gestor de ações brasileiro, economista formado pela Universidade Candido Mendes, no Rio de Janeiro. Entrou na Dynamo em 1993, ano de fundação da gestora, e tornou-se um dos sócios responsáveis pela gestão do fundo Dynamo Cougar, ao lado de Bruno Rocha e Luiz Orenstein. Pedro Damasceno morreu em 7 de outubro de 2017, aos 47 anos.
Pedro Damasceno ainda está vivo?
Não. Pedro Damasceno morreu em 7 de outubro de 2017, aos 47 anos, vítima de infarto, no Rio de Janeiro, onde morava. Deixou a mulher, Bruna, e três filhas. Era corredor e ciclista, tinha completado a primeira maratona aos 18 anos, e sua morte foi amplamente noticiada como uma perda relevante para a indústria brasileira de gestão de recursos.
O que é a Dynamo e quando foi fundada?
A Dynamo é uma gestora de recursos brasileira fundada em 1993, no Rio de Janeiro, por profissionais vindos do Banco Garantia. Foi a primeira casa do país a se dedicar a um fundo de ações com abordagem fundamentalista e é considerada pioneira do value investing no Brasil. O primeiro fundo da Dynamo, o Dynamo Cougar, foi lançado em setembro de 1993.
Qual foi o retorno do fundo Dynamo Cougar?
Segundo reportagem da Exame baseada na série da Anbima, o Dynamo Cougar acumulava 25.714% de rentabilidade nominal entre janeiro de 1996 e 28 de fevereiro de 2022, contra 2.096% do Ibovespa no mesmo período — ou 5.132% em termos reais, cerca de 11,1% ao ano. Em outubro de 2017, o InfoMoney reportava mais de 18.000% desde a criação do fundo. Rentabilidade passada não indica rentabilidade futura.
Qual era a filosofia de investimento de Pedro Damasceno?
Pedro Damasceno defendia carteira concentrada em poucas empresas, horizonte de muitos anos e pesquisa primária feita pela própria equipe, com decisão colegiada. A Dynamo mantém historicamente entre 15 e 20 ações e costuma carregar posições por pelo menos cinco anos. No livro Fora da Curva, Pedro Damasceno organizou o processo da casa em três pilares: números, estratégia e pessoas.
O que são as cartas da Dynamo?
As cartas da Dynamo são relatórios periódicos que a gestora publica desde a década de 1990 para se comunicar com cotistas e com o público. Elas discutem temas de mercado de capitais, teses de investimento e trechos de debates internos, e viraram referência de escrita de gestão no Brasil. As cartas da Dynamo estão disponíveis gratuitamente no site da gestora.
Qual o patrimônio sob gestão da Dynamo?
A Dynamo não divulga o número de forma consolidada, e as estimativas públicas variam. O InfoMoney informou, em março de 2023, que a casa tinha cerca de R$ 15 bilhões em ações brasileiras, com o Dynamo Cougar em R$ 5,4 bilhões, após resgates. Bases públicas construídas sobre dados da CVM apontam patrimônio na ordem de R$ 24,8 bilhões sob a Dynamo Administração de Recursos, sem data de referência explícita.
Para ir além
- Fora da Curva: os segredos dos grandes investidores do Brasil e o que você pode aprender com eles (1ª ed., 2016), org. Florian Bartunek, Giuliana Napolitano e Pierre Moreau — traz o capítulo de Pedro Damasceno.
- Transcrição integral da entrevista de Pedro Damasceno ao InfoMoney, gravada em dezembro de 2016.
- Cartas da Dynamo — acervo público da gestora, com décadas de relatórios trimestrais.
- Thiago Salomão: “Os 10 maiores aprendizados que tive com Pedro Damasceno” (InfoMoney, outubro de 2017).
- Brazil Journal: “Ao Pedro, com carinho” — perfil publicado após a morte dele.
- Market Makers: “10 lições que eu aprendi com a Dynamo nestes 8 anos”.