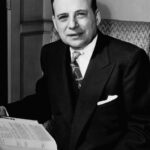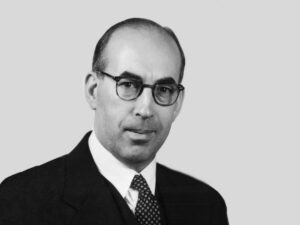
Philip Arthur Fisher (1907-2004) foi o investidor que ensinou o mercado a perguntar em vez de apenas calcular. Fundador da Fisher & Company em 1931, em San Francisco, ele construiu uma carreira de quase sete décadas comprando pouquíssimas empresas de crescimento durável e carregando-as por prazos absurdos — Motorola entrou na carteira em 1955 e saiu só quando ele morreu, em 2004. Seu livro Common Stocks and Uncommon Profits, de 1958, criou o vocabulário do growth investing e deu a Warren Buffett a metade qualitativa do método que ele usa até hoje.
Origem e formação: economia em Stanford e uma aula que virou método
Philip Fisher nasceu em San Francisco em 1907 e estudou economia em Stanford. Em 1928 entrou na Stanford Graduate School of Business, então recém-criada, e saiu sem concluir o curso. Décadas depois voltaria à mesma escola como um dos três únicos professores que já deram a cadeira de investimentos de lá — deu sua última aula quatro anos antes de morrer.
O detalhe biográfico que mais importa não é o diploma. É o que ele fazia no período em Stanford: acompanhava um professor em visitas a empresas da região e escutava executivos falarem dos próprios negócios. A experiência plantou a convicção que organizaria sua carreira inteira. O relatório financeiro conta o que já aconteceu. Quem fala é quem sabe o que vai acontecer.
A virada: abrir a própria firma em 1931
Fisher começou como analista de títulos num banco de San Francisco, perdeu o emprego no rastro do crash de 1929 e, em 1931, abriu a Fisher & Company. Vale repetir a data: 1931, no fundo do poço da Grande Depressão, com o mercado americano devastado e a palavra “ação” virando sinônimo de ruína.
A lógica dele era contraintuitiva e correta. Ninguém no mercado tinha dinheiro para gastar com consultoria de investimentos, mas ninguém também tinha nada melhor para fazer do que conversar. Executivos tinham tempo, concorrentes estavam dispostos a falar mal uns dos outros, e analistas ocupados simplesmente não existiam. Fisher montou, naqueles anos, a rede de contatos que seria sua vantagem competitiva pelos cinquenta anos seguintes.
A Segunda Guerra interrompeu o negócio: ele serviu como capitão do Army Air Corps. Voltou e retomou a firma, que manteve pequena por opção — pouquíssimos clientes, nenhuma estrutura de vendas, nenhum interesse em crescer patrimônio sob gestão.
Qual era o método de Philip Fisher
Scuttlebutt: a pesquisa que não está no release
Scuttlebutt é o termo náutico para a conversa informal da tripulação ao redor do barril de água. Fisher o adotou para descrever o trabalho de campo que considerava inegociável antes de comprar qualquer ação: falar com clientes da empresa, com fornecedores, com ex-funcionários, com pesquisadores do setor e, especialmente, com concorrentes.
A pergunta favorita dele era perversa e eficiente: pergunte a cinco concorrentes qual é a melhor empresa do setor depois da dele próprio. Quando um nome aparece em todas as respostas, você encontrou algo que nenhum múltiplo de mercado mostra. Scuttlebutt não substitui o balanço — ele serve para explicar por que o balanço é o que é, e se a razão tem durabilidade.
Os 15 pontos: um checklist que termina em caráter
Em Common Stocks and Uncommon Profits, Fisher sistematizou quinze perguntas que uma empresa precisa responder bem para merecer capital de longo prazo. Elas cobrem tamanho e durabilidade do mercado, capacidade de gerar novos produtos, eficácia de pesquisa e desenvolvimento para o porte da companhia, força da estrutura comercial, margens e capacidade de defendê-las, relações trabalhistas, relações entre executivos, profundidade do banco de gestão, controles de custo e contabilidade, sinais competitivos próprios de cada setor, horizonte de lucro, risco de diluição por novas emissões de ações, e a franqueza da gestão quando as notícias são ruins.
O décimo quinto ponto é a integridade da administração, e Fisher o tratava como eliminatório. Se a gestão não é íntegra, os outros quatorze pontos não importam — você está investindo num negócio cujos resultados você não pode auditar.
Note o que está ausente da lista. Não há um único critério de preço. Fisher não era indiferente a valuation, mas subordinava o preço à qualidade: pagar caro por um negócio excepcional lhe parecia um erro menos grave que pagar barato por um negócio medíocre. Era o inverso exato da margem de segurança de Benjamin Graham — o desconto quantitativo entre preço e valor intrínseco que protege o investidor do próprio erro de cálculo.
Concentração e quase nunca vender
Fisher não acreditava em diversificação ampla. Para ele, empresas realmente excepcionais são tão raras que espalhar capital por dezenas delas garante possuir as medianas junto com as boas. A carteira da Fisher & Company era concentrada em um punhado de nomes, e ele defendia posições relevantes em cada um.
A consequência lógica é a regra de venda mais radical já escrita por um investidor profissional: se a análise na compra estava correta, o momento de vender é “quase nunca”. Fisher vendia em três situações — erro de análise reconhecido, deterioração estrutural do negócio ou aparecimento de uma oportunidade claramente superior. Movimento de preço não entrava na lista.
Os grandes acertos: Motorola, Texas Instruments e a paciência como ativo
O caso que define Fisher é a Motorola. Ele comprou em 1955, quando a atração principal da empresa eram sistemas de rádio, e nunca vendeu — a posição estava na carteira quando ele morreu, em 2004, atravessando a transição da companhia para semicondutores e depois para telefonia celular. Quase cinco décadas na mesma ação.
Em 1956 ele comprou Texas Instruments, outra aposta em semicondutores feita antes que o setor tivesse nome comercial estabelecido. Nos dois casos o padrão é idêntico: a decisão veio de entender a capacidade de pesquisa e desenvolvimento e a qualidade do time de engenharia, não de projetar o lucro do trimestre seguinte.
Aqui está a desvantagem honesta de avaliar Fisher: a Fisher & Company nunca publicou track record auditado. Ele administrava recursos de um grupo pequeno de clientes, sem cotas públicas e sem obrigação de divulgação. O que temos são os casos relatados por ele e por seu filho Ken Fisher, não uma série histórica verificável. Diferente de Peter Lynch, cujo retorno de 29,2% ao ano entre 1977 e 1990 está nas demonstrações do Magellan, o legado de Philip Fisher é metodológico, não estatístico. Quem diz que Fisher “bateu o mercado por sete décadas” está afirmando algo que ninguém pode checar.
Os erros e os limites do método
Fisher foi explícito sobre a origem do próprio método. Em Developing an Investment Philosophy, escreveu que sua filosofia se formou em parte “através do método mais doloroso de aprender dos meus próprios erros”. Não é falsa modéstia de prefácio: ele passou a vida advertindo contra comprar empresas promocionais, contra confiar em projeções de curto prazo e contra o impulso de vender uma boa empresa para realizar lucro.
O limite mais sério do método, porém, é estrutural, e vale dizer com clareza. Scuttlebutt é uma tecnologia de pesquisa que produz convicção subjetiva sem produzir evidência auditável. Quem faz vinte conversas sobre uma empresa que já gosta tende a sair com vinte confirmações — o viés de confirmação é um efeito colateral embutido no processo, e Fisher não ofereceu antídoto para ele.
Há um segundo problema: em 1955, conversar com executivos era legal, barato e assimétrico. Hoje, informação material não pública é crime em praticamente todo mercado organizado, e a regulação de divulgação justa existe exatamente para matar a vantagem que Fisher explorava. O scuttlebutt que sobra é legítimo e útil, mas é uma versão diluída do original.
Por fim, a regra de “quase nunca vender” é excelente quando você acertou e catastrófica quando errou. Fisher carregou Motorola por cinco décadas — e uma carteira concentrada que insiste numa tese errada por vinte anos não tem mecanismo de correção. A concentração que produziu o acerto é a mesma que torna o erro irrecuperável.
Legado: os 15% de Buffett e a conversa que ainda existe
Warren Buffett leu Common Stocks and Uncommon Profits no fim dos anos 1950 e foi atrás do autor pessoalmente. A fórmula que ficou, atribuída ao escritor John Train, descreve Buffett como 85% Graham e 15% Fisher — e aquele 15% explica exatamente o que separa a Berkshire Hathaway dos anos 1970 em diante da Berkshire dos anos 1960. Comprar Coca-Cola e American Express para carregar décadas é decisão Fisher, não decisão Graham. Charlie Munger foi o sócio que empurrou Buffett nessa direção.
O método segue vivo onde importa. Na assembleia da Berkshire de 2018, Buffett chamou o livro de Fisher de “very, very good book” e disse que Todd Combs e Ted Weschler, os gestores que tocam parte da carteira da Berkshire, continuam usando scuttlebutt. Em 2026, boa parte do trabalho de research fundamentalista de qualidade — visitas a loja, canal de distribuição, conversa com fornecedor, entrevista com ex-executivo — é Fisher aplicado, mesmo quando ninguém cita a fonte.
Philip Fisher morreu em 2004, aos 96 anos, cinco anos depois de se aposentar da firma que abriu em 1931. Seu filho Ken Fisher construiu uma gestora bem maior com nome parecido e método diferente.
O que o investidor brasileiro tira de Philip Fisher
- O trabalho de campo é acessível e pouco feito. Ir à loja, testar o app, perguntar ao fornecedor, ler reclamação de cliente e vaga de emprego da empresa custa tempo, não dinheiro. É a parte do método de Fisher que sobreviveu intacta à regulação.
- Integridade é critério eliminatório, não desconto de valuation. No Brasil, onde controlador e minoritário convivem há décadas com interesses desalinhados, o ponto 15 de Fisher é o mais útil dos quinze. Governança ruim não se compra barato: se evita.
- Concentração exige um padrão de prova muito mais alto. Carteira de cinco nomes só faz sentido com cinco teses que você consegue defender contra um interlocutor hostil. Se você não consegue, o problema não é a carteira — é a tese.
- “Quase nunca vender” precisa de uma condição de saída escrita antes da compra. Defina, no papel, qual fato específico invalidaria sua tese. Sem isso, paciência e teimosia ficam indistinguíveis.
- Pesquisa qualitativa não dispensa valuation. Fisher subordinava o preço à qualidade num mercado com décadas de crescimento à frente. Em um país onde o CDI compete de igual para igual com a bolsa, pagar qualquer preço por qualidade é uma importação malfeita.
Frases de Philip Fisher
“Se o trabalho foi feito corretamente na compra de uma ação ordinária, o momento de vendê-la é quase nunca.”
De Common Stocks and Uncommon Profits (1958), no capítulo sobre quando vender. É a formulação mais citada da filosofia de Fisher.
“Grandes ações são extremamente difíceis de encontrar. Se não fossem, então todo mundo as teria.”
Argumento de Fisher contra a diversificação ampla: se as oportunidades excepcionais fossem abundantes, não haveria prêmio em encontrá-las.
“Muito disso através do método mais doloroso de aprender dos meus próprios erros.”
Sobre como desenvolveu sua filosofia de investimento, em Developing an Investment Philosophy (1980).
Perguntas frequentes sobre Philip Fisher
Quem foi Philip Fisher?
Philip Arthur Fisher (8 de setembro de 1907 — 11 de março de 2004) foi um investidor norte-americano, fundador da consultoria de investimentos Fisher & Company, criada em San Francisco em 1931. Philip Fisher é considerado um dos pais do growth investing, a escola que compra empresas de crescimento durável em vez de ativos estatisticamente baratos. Seu livro Common Stocks and Uncommon Profits, de 1958, influenciou gerações de gestores, entre eles Warren Buffett.
O que é o método scuttlebutt de Philip Fisher?
Scuttlebutt é o nome que Philip Fisher deu à pesquisa primária de campo: conversar com clientes, fornecedores, concorrentes, ex-funcionários e pesquisadores do setor para formar um retrato da empresa que o balanço não mostra. A palavra significa algo como fofoca de bordo, o papo informal da tripulação. A ideia central de Fisher é que a informação qualitativa decisiva circula fora dos relatórios oficiais.
Quais são os 15 pontos de Philip Fisher?
Os 15 pontos de Philip Fisher são o checklist de Common Stocks and Uncommon Profits (1958) para julgar se uma empresa merece capital de longo prazo. Eles cobrem tamanho de mercado e durabilidade do crescimento, capacidade de desenvolver novos produtos, eficácia de pesquisa e desenvolvimento, força comercial, margens e defesa de margens, relações trabalhistas e entre executivos, profundidade do time de gestão, controles de custo, sinais competitivos específicos do setor, horizonte de lucro, risco de diluição por novas emissões, transparência da gestão nos momentos ruins e, por fim, integridade — o ponto que Philip Fisher tratava como eliminatório.
Qual era a relação entre Philip Fisher e Warren Buffett?
Warren Buffett leu Common Stocks and Uncommon Profits no fim dos anos 1950 e procurou Philip Fisher pessoalmente. A fórmula que circula desde o livro The Money Masters, de John Train, descreve Buffett como 85% Benjamin Graham e 15% Philip Fisher. Na assembleia da Berkshire Hathaway de 2018, Buffett chamou o livro de Fisher de “very, very good book” e disse que seus gestores Todd Combs e Ted Weschler continuam usando a técnica do scuttlebutt.
Philip Fisher comprou Motorola em que ano?
Philip Fisher comprou ações da Motorola em 1955, quando a empresa fabricava basicamente rádios, e manteve a posição até morrer, em 2004 — quase cinquenta anos. É o caso mais citado do estilo de Fisher: poucas posições, muita pesquisa antes de comprar e paciência quase absoluta depois. Em 1956, Philip Fisher também comprou Texas Instruments.
Qual a diferença entre Philip Fisher e Benjamin Graham?
Benjamin Graham partia do preço: comprar barato em relação a ativos e lucros atuais, com margem de segurança quantitativa e muita diversificação. Philip Fisher partia da qualidade do negócio: poucas empresas excepcionais, avaliadas por critérios qualitativos, carregadas por décadas. Graham protegia o investidor da própria ignorância; Philip Fisher exigia que o investidor vencesse a ignorância com trabalho de campo.
Philip Fisher ainda está vivo?
Não. Philip Fisher morreu em 11 de março de 2004, aos 96 anos, na Califórnia. Ele havia se aposentado da Fisher & Company em 1999, depois de 68 anos à frente da firma. Seu filho, Ken Fisher, fundou a gestora Fisher Investments e escreveu o obituário do pai na Forbes, em abril de 2004.
Para ir além
- Common Stocks and Uncommon Profits and Other Writings, Philip A. Fisher (1958; edição Wiley com os textos reunidos, 1996) — os 15 pontos, o scuttlebutt e os “cinco não faça” estão aqui.
- Developing an Investment Philosophy, Philip A. Fisher (1980) — o texto mais autobiográfico dele, onde fala dos próprios erros.
- Conservative Investors Sleep Well, Philip A. Fisher (1975) — a defesa da concentração em qualidade, escrita quando ele já tinha 40 anos de firma.
- Ken Fisher, “Philip A. Fisher, 1907-2004”, Forbes — o obituário escrito pelo filho, com o relato da compra da Motorola em 1955.
- The Money Masters, John Train (1980) — origem da fórmula “85% Graham, 15% Fisher” aplicada a Buffett.